المؤلف: أبحاث LBank المحلل: Ludo
إخلاء المسؤولية: جرى إعداد هذا التقرير وتحليله استنادًا إلى معلومات متاحة للعامة، وهو مخصص حصريًا لمشاركة المعلومات ومناقشة الأبحاث. ولا يشكل نصيحة استثمارية أو توصية بشأن الأوراق المالية أو توجيهًا للتداول أو أي ضمان للعوائد. قد تتغير بمرور الوقت عمليات الشركة والتقييمات وأسعار السوق وتوقعات الإجماع المذكورة هنا. ينبغي للقراء التحقق من البيانات بشكل مستقل واتخاذ قراراتهم الخاصة.
1. الخلاصة الأساسية
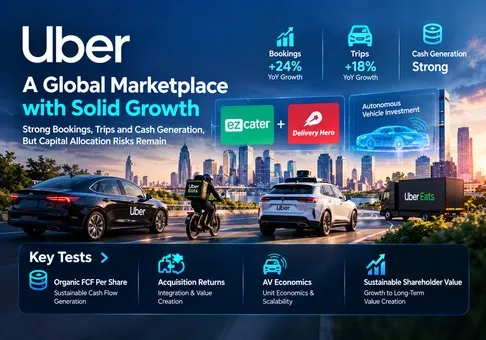
الحكم العام: تُعد شركة Uber Technologies, Inc. مشغّلًا قويًا لمنصة سوقية، ويبدو السهم مقوّمًا بأقل من قيمته بشكل طفيف على أساس قدرته المستقلة على توليد النقد؛ ونرى أن نسبة المخاطر إلى العائد إيجابية، مع كون تخصيص رأس المال هو المتغير الحاسم. يجعل اتفاق ezCater المبرم في 6 أكتوبر هذا اختبارًا مناسب التوقيت لما إذا كان النجاح التشغيلي سيتحول إلى قيمة للمساهمين. ويمكن لعمليات الاستحواذ والالتزامات المتعلقة بالمركبات ذاتية القيادة أن تستهلك خصم التقييم الظاهر حتى عندما يظل التدفق النقدي الحر المُعلن عنه سليمًا.
-
حقّق الامتياز التشغيلي تقييمًا إيجابيًا من حيث الجودة. يشير نمو الحجوزات بنسبة 24% ونمو الرحلات بنسبة 18% في الربع الثاني إلى توسع الطلب بدلًا من الاعتماد على الأسعار وحدها. وتتمثل دلالة ذلك استثماريًا في أن الشبكة القائمة تستحق قيمة أعمال مستمرة مستقلة عن نجاح محتمل لخدمة سيارات الأجرة الروبوتية.
-
يوفر التقييم القائم على التدفقات النقدية هامش أمان مفيدًا، مع تحفظ مهم. عند إغلاق الجلسة الاعتيادية في 7 أكتوبر عند 68.45 دولارًا أمريكيًا، أظهرت بيانات السوق الثانوية أن القيمة السوقية لحقوق الملكية بلغت 139.81 مليار دولار أمريكي. وبالمقارنة مع التدفق النقدي الحر لآخر اثني عشر شهرًا، البالغ 10.1 مليار دولار أمريكي وفقًا للإدارة، فإن ذلك يعادل 13.84 مرة وعائدًا بنسبة 7.22%، وفقًا للحسابات. وهذا يدعم التقييم، لكن التدفق النقدي الحر يستثني مقابل الاستحواذ ولا يلغي تكاليف التخفيف.
-
تبدو ezCater متماسكة استراتيجيًا، لكن عائد شرائها غير مُثبت. إن قسمة 2.3 مليار دولار أمريكي على أكثر من 2.5 مليار دولار أمريكي من الحجوزات خلال الاثني عشر شهرًا الماضية (TTM) تنتج أقل من 0.92 مرة من الحجوزات. والحجوزات هي إنفاق العملاء، وليست الإيرادات أو الأرباح، لذا لا يمكن لهذه النسبة أن تثبت أن الأصل رخيص. ولا يخصص التقرير أي قيمة كمية للتآزر من دون قاعدة أرباح مُعلنة.
-
تُنشئ Delivery Hero العقبة الأكبر أمام تخصيص رأس المال. تمثل قيمة حقوق الملكية المُعلنة البالغة 13.7 مليار دولار أمريكي، بعد تعديلها لعمليات شراء الحصص السابقة، 1.36 مرة من التدفق النقدي الحر (FCF) لشركة Uber خلال الاثني عشر شهرًا الماضية (TTM). وهذه مقارنة من حيث الحجم، وليست توقعًا لتمويل إتمام الصفقة. ويحتاج المساهمون إلى دليل على أن الأرباح المُكتسبة ووفورات التكامل تعوض تكاليف التمويل ومخاطر التنفيذ.
-
يبدو توزيع المركبات ذاتية القيادة (AV) موثوقًا، بينما تظل عوائد المساهمين من المركبات ذاتية القيادة غير مؤكدة. تخطط الإدارة لالتزامات رأسمالية تتجاوز 10 مليارات دولار أمريكي على مدى عدة سنوات. ويُعد التمييز بين حصص الملكية والإنفاق على البنية التحتية واتفاقيات شراء الإنتاج أمراً مهماً، إذ ينطوي كل منها على توقيت مختلف للتدفقات النقدية ومستوى مختلف من المخاطر. ويستحق الموقع الجيد في التوزيع هامشاً من المرونة، لكن اقتصاديات وحدة المركبات ذاتية القيادة غير المُفصح عنها لا تبرر علاوة كبيرة.
تحليل حساسية التقييم لدينا شفاف عن قصد. مع تثبيت قاعدة الأسهم الحالية، فإن تطبيق مضاعف توضيحي قدره 15–18 مرة على تدفق نقدي حر سنوي بقيمة 10.1 مليار دولار أمريكي ينتج قيمة حقوق ملكية تبلغ 151.5–181.8 مليار دولار أمريكي، بما يعادل تقريبًا 74.17–89.01 دولارًا أمريكيًا للسهم، باستخدام 2.0425 مليار سهم المستنتجة من السعر والقيمة السوقية. هذه افتراضات حساسية يختارها المحللون، وليست تقديرات إجماع أو أهدافًا سعرية. إذا انخفض التدفق النقدي الحر المطبّع بنسبة 20% إلى 8.08 مليار دولار أمريكي ولم يدفع المستثمرون سوى مضاعف 12 مرة، فستنخفض قيمة حقوق الملكية إلى 96.96 مليار دولار أمريكي، أو نحو 47.47 دولارًا أمريكيًا للسهم. يظل الهبوط المحتمل جوهريًا رغم عائد البداية الجذاب. لا تتضمن تحليلات الحساسية المستقلة هذه أي تمويل لعمليات الاستحواذ أو أرباحًا مشتراة أو عائد AV.
2. نظرة عامة على الشركة، ومزيج الأعمال، ومقاييس التشغيل الأساسية
تحقق أوبر الدخل من شبكة تربط المستهلكين والسائقين ومندوبي التوصيل والتجار. وتعتمد اقتصادياتها على جعل المعاملات مريحة بما يكفي لتصبح اعتيادية، مع ترك أرباح كافية للشركاء للحفاظ على توافر الخدمة. وتوفر مطابقة الرحلات وعمولات التوصيل وخدمات التجار وأساليب تحقيق الدخل ذات الصلة عدة طرق لاستخلاص القيمة من العلاقة نفسها مع المستهلك. وتخدم أعمال الشحن عميلاً لوجستياً مختلفاً، ولها ديناميكيات محاسبية وتنافسية مختلفة.
بالنسبة للمستثمرين، يتمثل التمييز الحاسم في الفرق بين قيمة المعاملات والإيرادات المعترف بها. إذ إن التغيير في ما إذا كان الترتيب يُسجل بالقيمة الإجمالية أو الصافية يمكن أن يغير الإيرادات المعلنة من دون تغيير مكافئ في نشاط المستهلكين. لذلك، تستحق الحجوزات وتكرار المعاملات والربح لكل وحدة نشاط اهتماماً مشتركاً. كما أن التعامل مع الإيرادات مقسومة على الحجوزات باعتبارها معدل عمولة موحداً سيخلط بين أعمال ومعالجات محاسبية مختلفة.
هيكل الأعمال
|
الأعمال
|
إيرادات الربع الثاني، مليون دولار أمريكي
|
حجوزات الربع الثاني، مليون دولار أمريكي
|
الدخل التشغيلي للقطاع في الربع الثاني، مليون دولار أمريكي
|
الدور الاقتصادي
|
|
التنقل
|
7,363
|
28,988
|
2,215
|
مطابقة الرحلات؛ محرك الربح الرئيسي
|
|
التوصيل
|
5,245
|
27,463
|
1,055
|
الوجبات والبقالة والتجزئة؛ زيادة التكرار وتحقيق الدخل من التجار
|
|
الشحن
|
1,583
|
1,571
|
-24
|
وساطة الشحن؛ تمنع المحاسبة الإجمالية إجراء مقارنات لمعدل الاقتطاع
|
|
المصاريف العامة والإدارية للشركة / البحث والتطوير للمنصة
|
—
|
—
|
-1,103
|
تكاليف عامة مشتركة تُخصم من أرباح القطاعات
|
الدخل التشغيلي للقطاع هو مقياس إداري، وليس الدخل التشغيلي الموحد وفق مبادئ المحاسبة المقبولة عمومًا (GAAP). ويبلغ مجموع مبالغ القطاعات والتكاليف العامة المشتركة 2,143 مليون دولار أمريكي، بما يتطابق مع الدخل التشغيلي غير المتوافق مع GAAP. يمكن أن تتجاوز إيرادات الشحن الحجوزات لأن التعريفات والإثبات الإجمالي يختلفان؛ لذا فإن النسبة ليست معدل اقتطاع ذا معنى في السوق.
مقاييس التشغيل الأساسية والتغيرات
|
مؤشر تشغيلي
|
الربع الثاني 2025
|
الربع الثاني 2026 / أحدث حدث
|
التفسير
|
|
المستهلكون النشطون شهريًا على المنصة، مليون
|
180
|
208
|
وصول المستهلكين
|
|
الرحلات، مليون
|
3,268
|
3,867
|
حجم الطلب
|
|
إجمالي الحجوزات، مليون دولار أمريكي
|
46,756
|
58,022
|
النشاط الأساسي
|
|
اتفاقية ezCater
|
—
|
6 أكتوبر؛ 2.3 مليار دولار أمريكي نقدًا
|
قيد الانتظار؛ غير مُدرج في الربع الثاني
|
|
توجيهات الربع الثالث / تاريخ إعلان الأرباح
|
—
|
حجوزات بقيمة 58.25–60.25 مليار دولار أمريكي؛ 4 نوفمبر
|
توجيهات الإدارة؛ وليست تقديرات الإجماع
|
تتمثل الفرصة التجارية الرئيسية في زيادة التفاعل دون الدفع مرارًا لإعادة اكتساب العميل نفسه. تضيف خدمات التموين للشركات علاقات مشتريات وطلبات مجدولة ومتطلبات خدمة تختلف عن توصيل الوجبات للأفراد. يمكن لأوبر أن تربط هذه العلاقات بقنواتها الحالية للمستهلكين والأعمال، لكن الطلب الكبير يتطلب أيضًا إعدادًا منسقًا ونقلًا ونوافذ تسليم موثوقة. لا تعني قيمة الطلب الأعلى تلقائيًا عائدًا أعلى على رأس المال المستثمر.
أدى توسع كوستكو في سبتمبر إلى إتاحة ما يقرب من 600 موقع في 47 ولاية عبر أوبر إيتس، مقارنةً بالتغطية السابقة في 17 ولاية. واستنتاجنا هو أن اتساع الخيارات قد يقلل حاجة المستهلك إلى التبديل بين التطبيقات لشراء البقالة. وقد تساعد خصومات العضوية في تعزيز التبني، لكنها تخلق أيضًا تكاليف استحواذ؛ والاختبار المناسب هو الطلبات المحتفظ بها وهامش المساهمة بعد انتهاء العروض الترويجية.
يتجاوز متوسط قيمة الطلب المُفصح عنه لدى ezCater 400 دولار أمريكي، وتشمل شبكتها أكثر من 140,000 مطعم. ومن المتوقع إتمام الصفقة خلال الأشهر المقبلة، رهناً بالموافقة والشروط المعتادة. وتدعم ربحيتها التشغيلية المعلنة وفقًا لمعايير غير GAAP المعقولية الاستراتيجية، لكن لم يُفصح في بيان الاستحواذ عن أي مبلغ للأرباح أو رقم للإيرادات. لذلك نتجنب احتساب مكرر ربحية الشراء، أو مكرر الإيرادات، أو زيادة دقيقة في ربحية السهم.
تُعدّ توجيهات الإدارة بشأن الحجوزات للربع الثالث المعيار القريب الأجل ذا الصلة. ولا يمكن لعملية استحواذ جديدة أُعلن عنها في أكتوبر أن تفسر نمو المعاملات العضوي في الربع الثالث، كما أن النمو الرئيسي لمجموعة موحّدة لاحقًا سيتطلب جسرًا يوضح الفرق بين الأعمال المستحوذ عليها والأعمال القائمة. وينبغي تقييم إعلان الأرباح في نوفمبر بصورة منفصلة استنادًا إلى الطلب القائم، وتحويل الأرباح، وخطط التمويل.
3. الجودة الأساسية
|
المقياس المالي
|
الربع الثاني 2025
|
الربع الثاني 2026
|
التقييم
|
|
الإيرادات، مليون USD
|
12,651
|
14,191
|
نمو بنسبة 12.2%، محسوب
|
|
الدخل التشغيلي وفق مبادئ المحاسبة المقبولة عمومًا (GAAP)، مليون USD
|
1,450
|
1,890
|
هامش الإيرادات الأخير بنسبة 13.32%، محسوب
|
|
صافي الدخل وفق مبادئ المحاسبة المقبولة عمومًا (GAAP) / ربحية السهم المخففة
|
USD 1,355 مليون / USD 0.63
|
USD 2,394 مليون / USD 1.17
|
إعادة تقييمات الاستثمارات تشوّه الأرباح المتكررة
|
|
ربحية السهم غير المتوافقة مع مبادئ GAAP
|
USD 0.60
|
USD 0.81
|
نمو بنسبة 35%
|
|
التدفق النقدي التشغيلي، مليون USD
|
2,564
|
2,862
|
تظل الأرباح النقدية كبيرة
|
|
النفقات الرأسمالية، مليون USD
|
89
|
70
|
محسوب كتدفق نقدي تشغيلي ناقص التدفق النقدي الحر
|
|
التدفق النقدي الحر، مليون USD
|
2,475
|
2,792
|
نمو بنسبة 12.8%، محسوب
|
|
النقد والاستثمارات قصيرة الأجل، مليون USD
|
7,633 في 31 ديسمبر 2025
|
5,391 في 30 يونيو 2026
|
الأرصدة المقيّدة مستبعدة
|
|
القيمة الدفترية للدين، مليون دولار أمريكي
|
10,521 في 31 ديسمبر 2025
|
12,723 في 30 يونيو 2026
|
يشمل الديون المتداولة وغير المتداولة
|
تستخدم المقارنة التاريخية أرباعًا متطابقة للنتائج التشغيلية وتواريخ ميزانية عمومية مُسمّاة بشكل منفصل. يساوي التدفق النقدي الحر التدفق النقدي التشغيلي ناقص مشتريات الممتلكات والمعدات. تستخدم جميع النسب المحسوبة المبالغ المُفصح عنها؛ وقد يختلف نمو العناوين الرئيسي المُقرّب قليلًا. تجيب أرقام GAAP وغير GAAP عن أسئلة مختلفة ولا يمكن استبدال بعضها ببعض.
جودة النمو قوية؛ وتحويل النقد جيد؛ والميزانية العمومية قابلة للخدمة لكنها تواجه متطلبات متزايدة؛ وتخصيص رأس المال هو نقطة الضعف في وضوح فرضية الاستثمار. تصبح وفورات حجم السوق ذات قيمة عندما يدعم الطلب الإضافي معدلات الاستخدام وتوافر الشركاء والتفاعل المتكرر. وقد تختفي المنفعة الاقتصادية إذا كانت كل رحلة إضافية تتطلب زيادة مماثلة في الحوافز أو تكاليف دعم العملاء.
سلسلة قابلة لإعادة الإنتاج لانتقال القيمة من الأعمال
ابدأ بـ 3.867 مليار رحلة في الربع الثاني وحجوزات بقيمة 58.022 مليار دولار أمريكي. يبلغ المتوسط المحسوب 15.004 دولار أمريكي لكل رحلة. افترض، لغرض تحليل الحساسية فقط، أن عدد الرحلات يرتفع بنسبة 10% وأن متوسط الحجوزات لكل رحلة يظل ثابتًا. ستبلغ الحجوزات الفصلية الإضافية 5.8022 مليار دولار أمريكي. ومع إبقاء نسبة الإيرادات المعترف بها الموحدة إلى الحجوزات عند 14.191 / 58.022 = 24.458%، ستبلغ الإيرادات الإضافية 1.4191 مليار دولار أمريكي.
افترض أن تلك الحجوزات الإضافية تولّد تدفقًا نقديًا حرًا إضافيًا بنسبة 3–5% من الحجوزات، وهو نطاق متحفظ عمدًا يقع دون أو قرب نسبة التدفق النقدي الحر إلى الحجوزات الموحدة المحسوبة للربع الثاني والبالغة 4.812%. يصبح التدفق النقدي الحر الإضافي الفصلي 174.1–290.1 مليون دولار أمريكي؛ ويبلغ المعدل السنوي على أساس أربعة أرباع 696.3–1,160.4 مليون دولار أمريكي. وعند مضاعف توضيحي ثابت قدره 15 مرة للتدفق النقدي الحر، يدعم ذلك قيمة إضافية لحقوق الملكية قدرها 10.44–17.41 مليار دولار أمريكي، أي نحو 7.5–12.4% من القيمة السوقية الحالية. هذا تحليل حساسية وليس توقعًا: فهو يفترض استقرار المزيج والمحاسبة ورأس المال العامل وعدد الأسهم والاحتياجات الرأسمالية، ولا يشمل تكاليف الاستحواذ.
تحدد السلسلة ما ينبغي مراقبته. لا تخلق المعاملات الأعلى قيمة إلا إذا ظل تحقيق الدخل كافيًا واستمرت هوامش النقد الإضافية في الصمود أمام المنافسة. يُعد التدفق النقدي الحر العضوي للسهم، بعد رأس المال اللازم للحفاظ على المركز التنافسي، المتغير الأهم منفردًا. ولا ينبغي أن يحل النمو المكتسب عبر الاستحواذ محل هذا القياس.
النقد المتاح للمساهم
بلغ التدفق النقدي التشغيلي للنصف الأول 5.213 مليار دولار أمريكي، وبلغ الإنفاق الرأسمالي 135 مليون دولار أمريكي، مما نتج عنه تدفق نقدي حر قدره 5.078 مليار دولار أمريكي. وبلغت تعويضات الأسهم (SBC) في النصف الأول 1.023 مليار دولار أمريكي. ويؤدي طرح توضيحي لتعويضات الأسهم إلى 4.055 مليار دولار أمريكي، أي أقل بنحو 20% من التدفق النقدي الحر المُعلن؛ وهذه حساسية للتخفيف الاقتصادي وليست مقياسًا للتدفقات النقدية تحدده الشركة. ينبغي فحص عمليات إعادة شراء الأسهم وإصدار الأسهم معًا بدلًا من اعتبار الإنفاق على إعادة الشراء دليلًا على خلق قيمة لكل سهم.
تبلغ السيولة غير المقيدة في يونيو 5.391 مليار دولار أمريكي مقابل قيمة دفترية للدين قدرها 12.723 مليار دولار أمريكي. ولا يمكن ببساطة إعادة توظيف أصول التأمين المقيدة لتمويل عمليات الاستحواذ. ويجعل عبء الإنفاق الرأسمالي المُعلن المنخفض نموذج التشغيل الحالي جذابًا، لكن الاستثمارات ومدفوعات الاستحواذ تظهر في مواضع أخرى من قائمة التدفقات النقدية. وقد يؤدي التحول نحو أدوات التمويل أو دعم البنية التحتية للقيادة الذاتية إلى تغيير هذا الملف دون أن يظهر فورًا في صورة هوامش تشغيل أضعف لمنصة السوق.
كحساسية تمويل منفصلة، يمثل مبلغ 2.3 مليار دولار أمريكي لشركة ezCater نحو 22.8% من التدفق النقدي الحر لآخر اثني عشر شهرًا (TTM FCF). تقيس هذه النسبة القدرة على تحمّل التكلفة، لا العائد. وإذا اقترنت حاجة تمويل افتراضية بقيمة 10 مليارات دولار أمريكي بتكلفة فائدة نقدية سنوية قدرها 5–7%، فستستهلك 500–700 مليون دولار أمريكي قبل الضريبة، أو نحو 5.0–6.9% من قاعدة التدفق النقدي الحر الحالية لآخر اثني عشر شهرًا. لا يمثل مبلغ التمويل ولا سعر الفائدة توقعًا. وقد تعوّض التدفقات النقدية التشغيلية المستحوذ عليها هذا العبء؛ إلا أن إدراجها يتطلب جسرًا موثقًا للتمويل والأرباح على أساس موحّد.
لا ينبغي جمع المقابل المتعلق بـ Delivery Hero، وعمليات شراء الحصص السابقة، والتزامات AV متعددة السنوات بصورة عمياء في فاتورة نقدية واحدة وشيكة. إذ تختلف نطاقاتها وتوقيتها واحتمال تداخلها. ومع ذلك، فإن تزامنها يعني أن قرارات التخصيص التي تتخذها الإدارة أصبحت الآن لا تقل أهمية عن نمو السوق القائمة.
4. القطاع والمشهد التنافسي
القطاع المعني هو الوساطة المحلية في المعاملات وتنفيذها. ويتحدد الطلب بقدرة الأسر على تحمل التكاليف، واقتصاديات التجار، وتوافر المندوبين، والتنظيم المحلي. ويمكن للمطابقة الرقمية أن تجعل هذه الموارد أكثر إنتاجية، لكن التكنولوجيا لا تلغي تكاليف التوصيل المادية. وتشمل سلسلة القيمة استقطاب الطلب، والمدفوعات، والتوزيع، والتنفيذ، وعلى نحو متزايد، التكنولوجيا الذاتية وتمويل الأساطيل.
تأثيرات الشبكة محلية: فقاعدة المستخدمين العالمية الكبيرة لا تضمن سرعة الاستلام في حي معين. وتتمثل أقوى آلية اقتصادية في وجود كثافة كافية على جانبي السوق لتحسين الخدمة مع توزيع التكاليف الثابتة. ولهذا السبب يجب تقييم التوسع الجغرافي واتساع نطاق المنتجات من خلال اقتصاديات الوحدة بدلاً من عدد البلدان.
|
المجال
|
النطاق / الأدلة الموثقة
|
الآلية التنافسية
|
أثر التقييم
|
|
توزيع التنقل
|
حجوزات Uber Mobility بقيمة 28.988 مليار دولار أمريكي؛ وLyft بقيمة 5.5 مليار دولار أمريكي
|
الكثافة المحلية، التوافر والطلب المؤسسي
|
يمكن للتوزيع الواسع الحفاظ على الأهمية مع عرض المركبات ذاتية القيادة
|
|
منصات توصيل الطلبات
|
حجوزات Uber Delivery بقيمة 27.463 مليار دولار أمريكي؛ وإجمالي قيمة الطلبات لدى DoorDash بقيمة 33.078 مليار دولار أمريكي
|
التشكيلة، العضوية، الإعلانات وموثوقية التنفيذ
|
الحجم لا يثبت تكافؤ الهوامش
|
|
جنوب شرق آسيا
|
إجمالي قيمة البضائع لخدمة Grab On-Demand بقيمة 6.5 مليار دولار أمريكي
|
المنظومات الإقليمية والتنفيذ المحلي
|
لا يمكن اعتبار الحضور المكتسب نموًا غير متنازع عليه
|
|
العرض الذاتي
|
إطلاق Wayve بإشراف في لندن؛ وApollo Go دون سائق في دبي
|
يتفاوض مالكو التكنولوجيا والموزعون على الجوانب الاقتصادية
|
عدد الشركاء لا يثبت استدامة معدلات الاقتطاع
|
|
وجبات أماكن العمل
|
حجوزات ezCater خلال الاثني عشر شهرًا الماضية تتجاوز 2.5 مليار دولار أمريكي
|
المشتريات المؤسسية، الوجبات المتكررة وموثوقية الخدمة
|
يجب أن يتجاوز عائد الاستحواذ تكاليف التمويل والاندماج
|
لا تُستنتج من هذه الأرقام نسبة موحّدة للحصة السوقية العالمية. تشمل حجوزات أوبر الإجمالية خدمات التنقل والتوصيل والشحن؛ كما تختلف تعريفات المنافسين ونطاقاتهم الجغرافية. يوضح الجدول الحجم والآليات القابلة للرصد، وليس ترتيبًا للحصص قابلاً للمقارنة المباشرة.
ثلاثة منافسين مقارنة بالشركة المستهدفة
|
الشركة / النطاق، الربع الثاني 2026
|
الإيرادات، مليون دولار أمريكي
|
قيمة المعاملات، مليار دولار أمريكي
|
نمو القيمة، على أساس سنوي مُعلن
|
مقياس الربح / قابلية المقارنة
|
|
أوبر، موحّدة
|
14,191
|
58.022
|
24%
|
الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك: 2,819 مليون دولار أمريكي؛ 4.86% من الحجوزات، محسوبة
|
|
ليفت، موحّدة
|
نحو 1,800
|
نحو 5.5
|
23%
|
الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك: 177.2 مليون دولار أمريكي؛ 3.2% من الحجوزات
|
|
دورداش، موحّدة
|
4,454
|
33.078
|
36%
|
الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك: 914 مليون دولار أمريكي؛ 2.76% من إجمالي قيمة الطلبات، محسوبة
|
|
غراب، المجموعة / الخدمات عند الطلب
|
997
|
نحو 6.5
|
21%
|
الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك للمجموعة: 168 مليون دولار أمريكي؛ الخدمات المصرفية مشمولة في نتائج المجموعة
|
جميع الفترات هي الربع الثاني من عام 2026، لكن قابلية المقارنة تظل تقريبية. تختلف رحلات Lyft وطلبات DoorDash ورحلات Uber. تستثني قيمة البضائع الإجمالية عند الطلب لدى Grab أجزاءً من نطاق إيرادات المجموعة وأرباحها. كما تستثني الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك بنودًا خاصة بكل شركة، مما يجعل مقارنات الهوامش وصفيةً لا دليلًا على تفوق العوائد المعدلة. يشمل نمو DoorDash نطاقًا مكتسبًا وموسّعًا، لذا فإن الزيادة المعلنة البالغة 36% ليست تلقائيًا مقياسًا لاكتساب الحصة السوقية عضويًا.
تُعد Uber مستفيدًا صافيًا من توحيد الأسواق وتوسّع المنتجات في السيناريو الأساسي، لكنها لا تفوز في كل سوق. تُعد DoorDash فائزًا من حيث حجم التوصيل وفرص تحقيق الدخل؛ إذ تعني قيمة معاملاتها أن Uber لا تستطيع التعامل مع التجارة المحلية باعتبارها امتدادًا بلا منافسة. وتُعد Grab فائزًا من حيث التفاعل الإقليمي وتقدم الربحية، ما يوضح سبب بقاء الشركات المحلية القائمة منافسين أقوياء. تتحسن Lyft وتظل قابلة للاستمرار، لكنها تخسر من حيث الانتشار العالمي النسبي والقدرة على الاستفادة المشتركة بين المنتجات مقارنةً بـ Uber. وهذا عيب استراتيجي، وليس توقعًا لضائقة مالية.
تعتمد نتيجة المركبات ذاتية القيادة بصفة خاصة على القوة التفاوضية. فقد يطالب مورد تقني يمتلك خدمة متميزة وقناة توزيع خاصة به للمستهلكين بحصة أكبر من العوائد الاقتصادية. تجلب Uber تجميع الطلب والإرسال؛ بينما يجلب المورد القدرات النادرة للمركبات ذاتية القيادة والمركبات نفسها. ويمكن لكليهما إضافة قيمة. ويتمثل سؤال الاستثمار في ما إذا كانت Uber ستحتفظ بأرباح جذابة بعد تعويض مالكي وممولي تلك الأصول.
أُطلقت خدمة Wayve في لندن مع سائق مدرّب على متن المركبة. أما إطلاق Apollo Go في دبي فهو ذاتي القيادة بالكامل في مناطق محددة. تمثل هذه مراحل مختلفة من التسويق التجاري؛ ولا ينبغي احتساب الإطلاقات الخاضعة للإشراف دليلاً على أن تكاليف السائقين قد اختفت بالفعل. يحافظ سيناريو الأساس لدينا على الأرباح النقدية الحالية لقطاع التنقل ويُسند قيمة إضافية محدودة للمركبات ذاتية القيادة إلى أن تتضح العوائد المتعاقد عليها ومعدلات الاستخدام وتوزيع المسؤولية.
بالنسبة إلى ezCater، قد تكمن الميزة المحتملة في التكامل مع سير عمل المؤسسات والوفاء الموثوق بالطلبات الجماعية. وقد يكون الطرف الخاسر المحتمل وسيطًا مستقلًا يتعين عليه شراء الطلب مرارًا، بينما تقوم منصة أوسع بالبيع المتقاطع لعلاقات قائمة. هذا استنتاجنا الاستراتيجي، وليس نتيجة مؤكدة بشأن الحصة السوقية. ولا يزال يتعين على Uber الحفاظ على جودة الخدمة واقتصاديات التجار أثناء دمج المنتج المستحوذ عليه.
5. المخاطر الرئيسية
-
تآكل القوة التفاوضية للمركبات ذاتية القيادة اقتصاديات قطاع التنقل. المحفّز: يطالب الشركاء المستقلون بحصص أكبر من الإيرادات أو يعطون الأولوية لتوزيعهم الخاص. آلية الانتقال: يؤدي انخفاض الربح المحتفَظ به لكل حجز والضمانات الإضافية إلى خفض التدفق النقدي الحر، ما يسبب انخفاض مضاعف تقييم الأسهم حتى مع ارتفاع عدد الرحلات.
-
عوائد الاستحواذ تقل عن تكلفة رأس المال. المحفّز: تمنع تكاليف التكامل أو ضعف الاحتفاظ أو التأخيرات الأرباحَ المستحوذ عليها من تغطية أعباء التمويل والإطفاء. آلية الانتقال: تنمو الإيرادات الموحدة بينما تضعف العوائد الاقتصادية للسهم؛ وتتنافس عملية خفض المديونية مع إعادة شراء الأسهم.
-
التدفق النقدي الحر المُبلّغ عنه يبالغ في تقدير أرباح الملاك المستدامة. المحفّز: يستمر التخفيف الناتج عن التعويضات القائمة على الأسهم، أو تنعكس المنافع النقدية للتأمين ورأس المال العامل. آلية الانتقال: ينخفض النقد المتاح بعد الحفاظ على عدد الأسهم وتسوية الالتزامات إلى ما دون التدفق النقدي الحر المُعلن، مما يجعل العائد الظاهري البالغ 7.22% أقل جاذبية.
-
يستجيب المستهلكون لضغوط القدرة على تحمّل التكاليف. المحفز: ينخفض نمو الحجوزات إلى ما دون الحد الأدنى من التوقعات رغم الإنفاق على العروض الترويجية. آلية الانتقال: يؤدي انخفاض التكرار إلى إضعاف الكثافة وتوزيع تكاليف الدعم والتكنولوجيا على عدد أقل من المعاملات، مما يضغط على تحويل الإيرادات إلى أرباح.
-
ترتفع تكاليف العمالة أو التأمين أو الامتثال التنظيمي. المحفز: تغييرات ملزمة في معاملة المتعاقدين، أو متطلبات الاحتياطي، أو التزامات المسؤولية. آلية الانتقال: ترتفع التكاليف المباشرة، ويصبح عرض الشركاء أكثر تكلفة، وقد تؤدي زيادات الأسعار إلى إضعاف الطلب. ولا يمنع التنويع الجغرافي صدمة محلية مركزة.
-
تفرض المنافسة في قطاع التوصيل تجديد الدعم. المحفز: تتجاوز حوافز التجار أو المستهلكين الربح الإجمالي الإضافي. آلية الانتقال: لا ينجح الاختيار المكتسب واتساع نطاق منتجات البقالة في توليد مساهمة كافية؛ وتتدهور جودة الأرباح قبل تدهور إجمالي الحجوزات المعلن.
-
يغير توقيت المعاملات احتياجات رأس المال. المحفّز: تؤدي المعالجات التنظيمية، أو الجدول الزمني المعدّل للعرض، أو تدهور أسواق التمويل إلى تغيير شروط الاستحواذ. آلية الانتقال: تتغير توقيتات النقد وتكاليف الفائدة وأوجه التآزر المتوقعة، مما يُبطل افتراضات التقييم المستقل. 5 نوفمبر هو موعد نهائي للقبول، وليس تاريخًا مؤكدًا للتسوية النقدية.
سيكون الإخفاق الرئيسي في التقييم هو الضرر الهيكلي بالنقد المحتفظ به لكل معاملة. لا يؤدي انخفاض سعر السهم وحده إلى إبطال الفرضية، كما أن الإعلان الرئيسي عن استحواذ وحده لا يعززها. يجب أن تربط الأدلة التقدم التشغيلي بتوليد النقد الاقتصادي لكل سهم.
6. قائمة المراجعة للمراقبة
هذه العتبات هي قواعد مراقبة يحددها المحللون ما لم يُشر إليها على أنها توجيهات من الإدارة؛ وليست توقعات.
-
نتائج الربع الثالث في 4 نوفمبر: إن بلغت الحجوزات 58.25 مليار دولار أمريكي أو أكثر، فسيُعد ذلك مستوفيًا للحد الأدنى الحالي الذي حددته الإدارة؛ أما انخفاضها عن ذلك فسيضعف تقييم الطلب. قارن النتيجة على أساس النطاق نفسه والعملة نفسها.
-
ربحية السهم غير المتوافقة مع مبادئ المحاسبة المقبولة عمومًا: يوفر نطاق الإدارة البالغ 0.84–0.88 دولارًا أمريكيًا اختبارًا لتحويل الأرباح. فالهبوط دون 0.84 دولارًا أمريكيًا بالتزامن مع استمرار نمو الحجوزات سيحوّل الانتباه إلى ضغوط التكاليف؛ وتكتسب المطابقة أهمية أكبر من مجرد تجاوز العنوان الرئيسي للتوقعات.
-
تحويل التدفق النقدي الحر الفصلي: إن الحفاظ على نسبة التدفق النقدي الحر إلى الحجوزات فوق 4% سيدعم فرضية النقد؛ أما البقاء دون 3% لربعين فسيستلزم مراجعة رأس المال العامل والتأمين والإنفاق الرأسمالي. لا تُحوِّل ربعًا إيجابيًا واحدًا إلى أساس سنوي من دون التحقق من الموسمية.
-
تخصيص رأس المال والتمويل: اطلب إفصاحًا منفصلًا عن مدفوعات الاستحواذ والديون الإضافية ومصروفات الفائدة والتزامات المركبات. إن تجاوز الدين بصورة ملموسة لنية الإدارة المعلنة بالحفاظ على الرافعة المالية الإجمالية دون مرتين في صفقة Delivery Hero سيضعف مبررات التمويل، رهناً بالمقام الذي سيُحدَّد لاحقًا.
-
الموعد النهائي لقبول Delivery Hero في 5 نوفمبر: راقب حالة عرض الاستحواذ والتقدم التنظيمي؛ إذ إن التوقع المعلن لإتمام التسوية هو النصف الثاني من عام 2027. ولا يعني انقضاء موعد نهائي أن الشركة قد تم توحيدها محاسبيًا أو أن المقابل قد دُفع.
-
تكامل ezCater والعوائد: ابحث عن الإيرادات المُفصح عنها، والدخل التشغيلي، وتكاليف التكامل. وإلى أن تتوافر هذه البيانات، لا تُدرج أي وفورات تآزرية رقمية في الحالة الأساسية. ومن شأن وجود دليل على تحسن الهوامش بعد تكاليف الخدمات المتكررة أن يعزز المبررات.
-
تسويق المركبات ذاتية القيادة: تابع الاستخدام، والأرباح المحتجزة، وضمانات التمويل إلى جانب مراحل النشر. ويساعد الطموح المتمثل في الوصول إلى ما يصل إلى 15 مدينة بحلول نهاية العام في قياس وتيرة الإطلاق، لكن زيادة عدد المدن مع تدهور اقتصاديات الوحدة لن تدعم تقييمًا أعلى.
-
اقتصاديات السهم الواحد: يتطلب الأمر تقييم خفض عدد الأسهم ونمو النقدية معًا. فالتخفيف الذي يتجاوز 2% سنويًا من دون نمو نقدي معوض من شأنه أن يضعف استنتاج القيمة، حتى إذا ارتفعت أرباح المجموعة الإجمالية.
حدود البيانات الجوهرية: لم يُفصح في البيان عن القوائم المالية التفصيلية لشركة ezCater أو نموذج عوائد المعاملة. ولا تتوفر عقود شركاء المركبات ذاتية القيادة (AV) واقتصادات الوحدات في المصادر المذكورة. يستخدم تقييم السهم بيانات السوق الثانوية بتاريخ 7 أكتوبر؛ وتُستخدم صفحة تداول LBank للتحقق من التغطية، بينما لا يُعد سعر الرمز المخزن مؤقتًا فيها سعرًا مباشرًا موثّقًا للسهم. لا تُستخدم أي تقديرات إجماع للمحللين أو تصنيف رسمي أو تعليمات تداول شخصية.
7. المصادر
-
-
Uber تعلن نتائج الربع الثاني من عام 2026 (https://investor.uber.com/news-events/news/press-release-details/2026/Uber-Announces-Results-for-Second-Quarter-2026/default.aspx) — 5 أغسطس 2026؛ الربع المنتهي في 30 يونيو؛ تم تحديد نتائج GAAP وغير GAAP بشكل منفصل.
-
نموذج أوبر 10-Q — 30 يونيو 2026 (https://www.sec.gov/Archives/edgar/data/1543151/000154315126000032/uber-20260630.htm) — الإيداع الأساسي لدى هيئة الأوراق المالية والبورصات؛ التدفقات النقدية للنصف الأول، والميزانية العمومية، وفحوصات المحاسبة.
-
ملاحظات مُعدّة للربع الثاني من عام 2026 (https://investor.uber.com/files/doc_earnings/2026/q2/transcript/Uber-Q2-26-Prepared-Remarks.pdf) — 5 أغسطس 2026؛ توقعات الإدارة ونواياها بشأن رأس المال، وليست ضمانات.
-
أوبر تعلن عرض استحواذ على دليفري هيرو (https://investor.uber.com/news-events/news/press-release-details/2026/Uber-Announces-Acquisition-Offer-for-Delivery-Hero/default.aspx) — 16 يوليو 2026؛ شروط العرض وتوقعات التمويل المشروط.
-
-
-
-
-
-
ليفت تعلن نتائج قوية للربع الثاني من عام 2026 (https://investor.lyft.com/news-events-presentations/press-releases/detail/202/lyft-reports-strong-q2-2026-results) — الربع المنتهي في 30 يونيو 2026؛ الحجوزات والأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك (EBITDA).
-
-
غراب تعلن نتائج قياسية للربع الثاني من عام 2026 (https://s205.q4cdn.com/179588156/files/doc_financials/2026/q2/Grab-Reports-Record-Second-Quarter-2026-Results.pdf) — 4 أغسطس 2026؛ إجمالي قيمة البضائع عند الطلب (GMV) وأرباح المجموعة لهما نطاقان مختلفان.
-
سجل تاريخ سعر سهم أوبر تكنولوجيز (https://stockanalysis.com/stocks/uber/history/) — بيانات السوق الثانوية؛ إغلاق الجلسة العادية في 7 أكتوبر 2026، 68.45 دولارًا أمريكيًا.
-
-
-
تداول UBERON/USDT الفوري | LBank (https://www.lbank.com/trade/uberon_usdt) — فُتح في 8 أكتوبر 2026؛ الرسم البياني والزوج وأدوات الشراء/البيع ظاهرة؛ استُبعد السعر المقتبس المخزن مؤقتًا من تقييم السهم.
-
-
-
-