المؤلف: أبحاث LBank المحلل: لودو
إخلاء المسؤولية: تم إعداد هذا التقرير وتحليله استنادًا إلى معلومات متاحة للعامة، وهو مخصص حصريًا لمشاركة المعلومات ومناقشة الأبحاث. ولا يشكل نصيحة استثمارية أو توصية بالأوراق المالية أو تعليمات للتداول أو أي ضمان للعوائد. قد تتغير بمرور الوقت عمليات الشركة والتقييمات وأسعار السوق وتوقعات الإجماع التي نوقشت هنا. ينبغي للقراء التحقق من البيانات بشكل مستقل واتخاذ قراراتهم الخاصة.
1. الخلاصة الأساسية
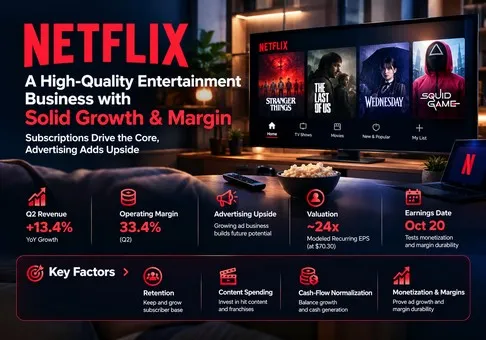
الحكم العام: تُعد نتفليكس شركة ترفيهية عالية الجودة تعتمد على إيرادات متكررة؛ وعند إغلاق السهم في 9 أكتوبر عند 70.30 دولارًا أمريكيًا، يبدو التقييم معقولًا وليس منخفضًا بوضوح، مع ميل إيجابي متواضع لنسبة المخاطر إلى العائد. ويكمن المتغير الحاسم في نمو تحقيق الدخل دون الإضرار بالاحتفاظ بالمشتركين أو كفاءة الإنفاق النقدي على المحتوى.
-
تظل الربحية ميزة تنافسية. يجمع الربع الأخير بين نمو الإيرادات بنسبة 13.4% وهامش تشغيلي قدره 33.4%. يدعم ذلك علاوة تقييم مقارنةً بمنصات الفيديو الأضعف، لكن الانخفاض الطفيف في الهامش على أساس سنوي يستدعي الحذر من افتراض وجود رافعة تشغيلية سهلة التحقيق.
-
فرصة الإعلانات كبيرة، لكنها لا تزال مكملة. تبلغ توقعات الإعلانات السنوية نحو 5.9% من نقطة منتصف نطاق الإيرادات. ولذلك، حتى مضاعفتها تترك اقتصاديات الاشتراكات في صميم مبررات الاستثمار. ويكتسب تحسن عائد الإعلانات والعملاء الإضافيون أهمية أكبر من نسبة نمو هائلة انطلاقًا من قاعدة صغيرة.
-
يتجاوز التدفق النقدي المُعلن القدرة المتكررة على تحقيق الأرباح هذا العام. تتضمن توقعات الإدارة للتدفق النقدي الحر البالغة 12.5 مليار دولار أمريكي مبلغ التسوية الناتج عن إنهاء الاندماج. ويبلغ تقديرنا الحساس المعدل آليًا للرسوم 9.7–10.3 مليار دولار أمريكي، قبل أي تعديل منفصل للضرائب غير الاعتيادية. وعند قيمة تقديرية لحقوق الملكية على أساس الأسهم المخففة تبلغ 299.5 مليار دولار أمريكي، يشير ذلك إلى نحو 29–31 ضعف التدفق النقدي، بدلًا من 24 ضعفًا الواردة في العنوان الرئيسي.
-
إعادة ضبط السعر تتيح مجالًا للتنفيذ، وليست دليلًا على سوء التسعير. ينتج نموذج بحثي يستخدم نقطة المنتصف لتوقعات الإدارة للإيرادات وهوامش الربح، ويفترض مصروفات سنوية صافية غير تشغيلية بقيمة 0.5 مليار دولار أمريكي، ومعدل ضريبة 20%، و4.261 مليار سهم مخفف، ربحية سهم متكررة تبلغ نحو 2.93 دولار أمريكي. ويُتداول السهم عند نحو 24 ضعفًا لهذا التقدير. هذا نموذجنا، وليس توجيهات الشركة أو إجماع المحللين.
-
يجب أن يحسم المحفز التالي مسألة جودة الإيرادات. ينبغي أن تختبر نتائج 20 أكتوبر التوقع الداخلي للشركة للربع الثالث، البالغ 12.860 مليار دولار أمريكي من الإيرادات وهامش تشغيلي قدره 33.2%؛ كما يضيف تقرير القوى العاملة الصادر في 9 أكتوبر سؤالًا بشأن التكاليف. ولن تبرر عمليات التسريح وحدها مضاعف ربحية أعلى. وستجمع النتيجة الإيجابية بين استمرار تحقيق الدخل، والحفاظ على جودة الخدمة، وجسر موثوق للتدفقات النقدية المتكررة.
يستخدم حساب التقييم سعر سهم NASDAQ في الجلسة العادية ليوم 9 أكتوبر، وأحدث عدد مُبلّغ عنه للأسهم المخففة المرجّحة بالمتوسط الفصلي. 70.30 دولار أمريكي × 4.261 مليار = 299.548 مليار دولار أمريكي هو مؤشر تقييم شفاف، ليست قيمة سوقية حالية مؤكدة. يبقى المقام ثابتًا في كل سيناريو؛ إذ يمكن أن تؤدي عمليات إعادة الشراء والإصدارات اللاحقة والتغيرات في التخفيف إلى تغيير النتائج الفعلية للسهم. يُعد NFLXON أداة مُرمّزة منفصلة، ويُستبعد سعر الرمز المعروض الخاص به.
تبدأ حساسية التشغيل لدينا من 51.2 مليار دولار أمريكي × 31.5% = 16.128 مليار دولار أمريكي من الربح التشغيلي لعام 2026. إن طرح صافي المصروف غير التشغيلي المفترض البالغ 0.5 مليار دولار أمريكي وتطبيق ضريبة بنسبة 20% ينتج عنه صافي دخل متكرر قدره 12.502 مليار دولار أمريكي، أو 2.934 دولار أمريكي للسهم المخفف. ويؤدي مضاعف توضيحي قدره 24 مرة إلى 70.42 دولارًا أمريكيًا، وهو قريب من سعر السهم المرصود. وهذا يدعم تقدير القيمة العادلة دون اعتبار دخل معاملات الربع الأول قابلاً للتكرار.
في تحليل الحساسية لعام 2027، يؤدي نمو الإيرادات بنسبة 12% وهامش قدره 32.5% إلى تحقيق ربح تشغيلي بقيمة 18.637 مليار دولار أمريكي وربحية سهم تبلغ 3.405 دولار أمريكي، باستخدام الافتراضات نفسها المتعلقة بالتمويل والضرائب والأسهم. وعند مضاعف 24 مرة، تبلغ القيمة التوضيحية 81.72 دولارًا أمريكيًا، أي أعلى بنحو 16.2% من السعر المرجعي. ويؤدي مسار نمو أبطأ بنسبة 6% مع هامش 30% إلى ربحية سهم قدرها 2.963 دولار أمريكي؛ وعند مضاعف 20 مرة، تبلغ القيمة 59.26 دولارًا أمريكيًا، أي أقل منها بنحو 15.7%. تمثل هذه تحليلات حساسية بحثية مشروطة، وليست أهدافًا سعرية أو احتمالات أو توقعات الإدارة. وينبع التحيز الإيجابي من المسار التشغيلي الأساسي، بينما يدعم احتساب أرباح السنة الحالية تصنيف التقييم العادل.
2. نظرة عامة على الشركة، ومزيج الأعمال، ومقاييس التشغيل الأساسية
تبيع شركة Netflix, Inc. إمكانية الوصول إلى خدمة ترفيه عالمية. وتُنشئ الاشتراكات الشهرية إيرادات متكررة، بينما تُكمل الإعلانات في الخطط المؤهلة إيرادات الاشتراكات. وتجذب البرامج الأصلية والمرخّصة العملاء، وتقلل الإلغاءات، وتمكّن من التسعير.
يتيح التوزيع وتقنية التوصيات ومكتبة المحتوى المشتركة لاستثمار واحد خدمة عدة بلدان، رغم أن التوطين والحقوق وتفضيلات العملاء تحول دون تقديم منتج عالمي موحد.
تُفيد الشركة بوجود قطاع تشغيلي واحد. تمثل المناطق إفصاحات عن الإيرادات، وليست مراكز أرباح مُقيَّمة بشكل مستقل. تُدمج الإعلانات ضمن الإيرادات الموحدة ولا تُفصح عنها كعمل ربع سنوي منفصل ذي هامش معلن. ينبغي تقييم الألعاب والبرامج المباشرة والتجارب المجاورة بوصفها أدوات للاستحواذ على العملاء والاحتفاظ بهم وتحقيق الدخل منهم، إلى أن تدعم الأدلة المالية المنفصلة معالجة أخرى. ومن شأن إسناد تقييمات مستقلة كبيرة إلى هذه الأنشطة احتساب المنافع مرتين إذا كانت هذه المنافع مدرجة بالفعل ضمن نمو الاشتراكات.
|
الأعمال / المنطقة
|
إيرادات الربع الثاني من 2026، مليار دولار أمريكي
|
حصة الإيرادات
|
الدور الاقتصادي
|
|
UCAN
|
5.432
|
43.2%
|
الاشتراكات والإعلانات؛ أكبر قاعدة إيرادات إقليمية
|
|
EMEA
|
4.034
|
32.1%
|
الاشتراكات والإعلانات؛ فرصة واسعة للتوطين
|
|
LATAM
|
1.584
|
12.6%
|
الاشتراكات والإعلانات؛ القدرة على تحمّل التكاليف والحساسية تجاه أسعار الصرف
|
|
آسيا والمحيط الهادئ
|
1.510
|
12.0%
|
الاشتراكات والإعلانات؛ أسواق متنوعة للتسعير والمحتوى
|
|
الإعلانات، عالميًا
|
لم يُفصح عنه بشكل منفصل للربع الثاني
|
مُدرج أعلاه
|
توقعات الإدارة لعام 2026: نحو 3 مليارات دولار أمريكي؛ ليس قطاعًا إضافيًا
|
الأرقام الإقليمية مُقرّبة من نموذج 10-Q بتاريخ 30 يونيو؛ وتستخدم الحصص الإيرادات الموحدة مقامًا وقد لا يكون مجموعها مطابقًا تمامًا بسبب التقريب. لا يُستنتج أي توزيع إقليمي للأرباح التشغيلية. إيرادات الإعلانات مُدرجة بالفعل ضمن المناطق.
المقاييس التشغيلية الأساسية والتغيرات
|
المؤشر
|
أحدث قراءة / توقعات
|
تفسير البحث
|
|
نمو إيرادات الربع الثاني
|
13.4%؛ 12% محايد لتأثيرات أسعار الصرف
|
نمو واسع النطاق؛ يجب أن يدعم التسعير والإعلانات الاحتفاظ المستدام بالعملاء
|
|
التوقعات الداخلية للربع الثالث
|
12.860 مليار دولار أمريكي؛ هامش تشغيلي 33.2%
|
عتبة للأرباح، وليست نتيجة مُعلنة للربع الثالث أو تقديرات إجماع السوق
|
|
توقعات الإدارة لعام 2026
|
51.0–51.4 مليار دولار أمريكي؛ هامش تشغيلي 31.5%
|
يستخدم النموذج نقطة منتصف قدرها 51.2 مليار دولار أمريكي
|
|
الانضباط في الإنفاق النقدي على المحتوى
|
نحو 1.1 ضعف الإنفاق / الإطفاء، توقعات 2026
|
يجب اختبار هامش التشغيل مقارنةً بالاستثمار النقدي
|
|
مقابلة نتائج الأعمال القادمة
|
2026-10-20
|
المحفز الرئيسي على المدى القريب
|
|
تقرير القوى العاملة
|
نحو 5%؛ رويترز/باك، 9 أكتوبر؛ غير مؤكد
|
لا يُفترض تحقيق أي وفورات أو تكاليف لإعادة الهيكلة
|
سلسلة محركات الأعمال هي: ترفيه أكثر فائدة واكتشاف أفضل → علاقات مدفوعة محتفظ بها وتسعير مستدام → إيرادات متكررة → ربح تشغيلي بعد إطفاء المحتوى → تدفق نقدي بعد مدفوعات المحتوى الفعلية والضرائب → قيمة حقوق الملكية. تضيف الإعلانات سلسلة ثانية من خلال توافر الجمهور، ومعدل بيع المساحات الإعلانية، والعائد. لا يؤدي جمهور أكبر مدعوم بالإعلانات تلقائياً إلى اقتصاديات أفضل إذا انتقل المشتركون إلى خطط أقل ربحية أو إذا ارتفعت تكاليف عرض الإعلانات.
توضح حساسية إعلانية قابلة لإعادة الإنتاج هذه النقطة. انطلاقًا من توقعات إيرادات إعلانية سنوية بقيمة 3 مليارات دولار أمريكي، افترض نموًا بنسبة 20% في الجمهور القابل لتحقيق الدخل ونموًا بنسبة 10% في الإيرادات المحققة لكل وحدة من الجمهور. ستبلغ الإيرادات 3 مليارات دولار أمريكي × 1.20 × 1.10 = 3.96 مليارات دولار أمريكي، بزيادة قدرها 0.96 مليار دولار أمريكي. وبافتراض صريح لهامش تشغيلي إضافي بنسبة 40% ومعدل ضريبة قدره 20%، ستبلغ الأرباح الإضافية 0.307 مليار دولار أمريكي، أو 0.072 دولار أمريكي للسهم المخفف. وعند مضاعف أرباح قدره 24 مرة، تبلغ المساهمة الحسابية 1.73 دولار أمريكي للسهم. يعزل هذا عاملًا واحدًا؛ ولا يُضاف مرة أخرى إلى سيناريو الشركة الكامل لعام 2027، حيث تكون الإعلانات مدرجة بالفعل ضمن نمو الإيرادات.
يوضح النموذج سبب كون الاحتفاظ هو القيد الأول. فقد تؤدي خطة لتحقيق الدخل تزيد الإيرادات لكل أسرة، بينما تتسبب في مزيد من الإلغاءات، إلى خسارة إيرادات الاشتراكات المستقبلية ومخزون الإعلانات في الوقت نفسه. وعلى العكس، يمكن لخطة دخول جذابة أن توسع قاعدة العملاء القابلة للاستهداف. ولا تدعم الإفصاحات العامة تفكيكًا دقيقًا لنمو الإيرادات الحالي إلى أعداد العملاء والتسعير والإعلانات؛ ولا يتم اختلاق أي سلسلة مفقودة للمشتركين أو لمتوسط الإيراد لكل مستخدم (ARPU).
3. الجودة الأساسية
|
المقياس
|
الربع الثاني 2025
|
الربع الثاني 2026
|
المعنى
|
|
الإيرادات، مليار دولار أمريكي
|
11.079
|
12.560
|
يدعم النمو التوسع
|
|
هامش التشغيل
|
34.1%
|
33.4%
|
توقيت المحتوى مهم
|
|
صافي الدخل، مليار دولار أمريكي
|
3.125
|
3.401
|
وفق مبادئ المحاسبة المقبولة عمومًا (GAAP)؛ النمو أقل من نمو الإيرادات
|
|
ربحية السهم المخففة، دولار أمريكي
|
0.72
|
0.80
|
معدلة لتجزئة السهم
|
|
التدفق النقدي التشغيلي، مليار دولار أمريكي
|
2.423
|
1.744
|
تحد الضرائب النقدية والتوقيت من التحويل
|
|
النفقات الرأسمالية، مليار دولار أمريكي
|
0.156
|
0.219
|
الممتلكات/المعدات؛ لا تشمل الإنفاق على المحتوى
|
|
التدفق النقدي الحر، مليار دولار أمريكي
|
2.267
|
1.525
|
التدفق النقدي التشغيلي ناقص مشتريات الممتلكات/المعدات؛ غير متوافق مع GAAP
|
|
النقد وما يعادله، مليار دولار أمريكي
|
9.034 في 31 ديسمبر 2025
|
9.099
|
تستخدم مقارنة الميزانية العمومية خط أساس نهاية العام
|
|
القيمة الدفترية للدين، مليار دولار أمريكي
|
14.463 في 31 ديسمبر 2025
|
14.309
|
إجمالي أصل الدين نحو 14.4 مليار دولار أمريكي
|
تستخدم مقارنات الدخل والتدفقات النقدية أرباع يونيو؛ أما خطوط أساس الميزانية العمومية فهي محددة صراحةً في 31 ديسمبر 2025. المبالغ مقربة. يُحتسب الإنفاق الرأسمالي باعتباره التدفقات النقدية من العمليات (OCF) ناقص التدفقات النقدية الحرة (FCF) وفقًا لمطابقة الشركة. مدفوعات المحتوى مدرجة بالفعل ضمن OCF ولا ينبغي طرحها مرة ثانية. تعكس ربحية السهم (EPS) تجزئة الأسهم بنسبة عشرة إلى واحد في نوفمبر 2025.
جودة النمو قوية؛ إلا أن تحويل النقد يتطلب تطبيعًا. توفّر علاقة الفوترة الشهرية المتكررة وضوحًا أكبر من الإصدارات السينمائية الفردية. ويجعل التنويع الجغرافي قاعدة الإيرادات أقل اعتمادًا على قائمة أعمال واحدة أو اقتصاد محلي واحد، لكنه لا يلغي ضغوط التسعير. ويتمثل اختبار الجودة المناسب في مدى صمود سلوك التجديد والاقتصاديات النقدية أمام زيادة تحقيق الإيرادات. فقد تنمو الإيرادات بينما تضعف القيمة الأساسية المقدمة للعميل، لذا ينبغي تقييم النتيجة المالية إلى جانب الأدلة الحساسة للاحتفاظ بالعملاء.
جودة الهوامش قوية لكنها معرضة لمحاسبة المحتوى. يؤثر إطفاء المحتوى في الربح التشغيلي، بينما تتبع مدفوعات الإنتاج النقدي والترخيص جداولها الخاصة. ولا يعني انخفاض الإنفاق الرأسمالي على المعدات أن نتفليكس قادرة على الحفاظ على خدمتها دون إعادة استثمار كبيرة. ويشمل المقابل الاقتصادي للحفاظ على القدرة الإنتاجية تجديد المكتبة. ومن شأن نمو الأرباح المحاسبية مع تسارع الإنفاق النقدي أن يقلل قيمة كل دولار مُبلّغ عنه من الأرباح.
يُعدّ تراجع التدفق النقدي الحر الفصلي سببًا للتحقق من تحويل الأرباح إلى نقد، وليس دليلًا كافيًا على وجود خلل في النشاط التجاري. إذ يمكن لتوقيت الضرائب والإنتاج والمدفوعات أن يُحدث تحركات حادة في التدفق النقدي الفصلي. وفي الوقت نفسه، لا ينبغي استقراء أرقام النقد الإيجابية للنصف الأول بصورة آلية: فرسوم الإنهاء البالغة 2.8 مليار دولار أمريكي هي متحصلات لمرة واحدة سُجلت أدنى الدخل التشغيلي وأُدرجت ضمن التدفق النقدي التشغيلي. ويختلف استبعاد هذه الرسوم تحليليًا عن استبعاد استثمار تشغيلي لازم للحفاظ على المشتركين.
تطرح حساسية النقدية المتحفظة لدينا كامل المتحصلات البالغة 2.8 مليار دولار أمريكي من التوقعات البالغة 12.5 مليار دولار أمريكي، لتصل إلى 9.7 مليار دولار أمريكي. ويؤدي افتراض منفصل لضريبة نقدية بنسبة 20% على تلك المتحصلات إلى منفعة بعد الضريبة قدرها 2.24 مليار دولار أمريكي ورقم معدل يبلغ 10.26 مليار دولار أمريكي. لم تقدم الشركة جسراً دقيقاً للتدفق النقدي الحر المتكرر بهذه الشروط. ويمكن لتوقيت الضريبة الفعلي والمدفوعات الأخرى غير الروتينية أن يغيرا النتيجة؛ ويُعد النطاق حساسية لتوحيد منهجية البحث، وليس مقياساً للشركة. وتبلغ عوائد التدفقات النقدية التقريبية المقابلة 3.2% و3.4%. ويعطي التوقع غير المعدل 4.2%، ما يفسر لماذا قد يجعل الرقم الرئيسي السهم يبدو أرخص مما تبرره اقتصادياته المستمرة.
جودة الميزانية العمومية كافية إلى قوية. الفجوة بين إجمالي الدين والنقد يمكن إدارتها مقارنةً بالربح التشغيلي السنوي المُنمذج. وهذا يدعم المرونة المالية، لكن النقد مطلوب أيضًا لالتزامات المحتوى وعمليات الاستحواذ وإعادة التمويل. وينبغي ألا يتعامل التقييم مع كل دولار في الميزانية العمومية باعتباره قابلًا للتوزيع فورًا. بالإضافة إلى ذلك، يتضمن نموذج أرباح حقوق الملكية افتراضًا لصافي التمويل؛ ومن شأن طرح صافي الدين مرة أخرى من تقييم أرباح حقوق الملكية أن يخلط بين منهجي قيمة المنشأة وحقوق الملكية.
ينبغي أن يحسن تخصيص رأس المال اقتصاديات السهم فقط عندما تكون عمليات إعادة الشراء منضبطة. يؤدي إعادة شراء الأسهم بأقل من قيمتها المستدامة إلى تحويل حصة أكبر من الأرباح المستقبلية إلى المساهمين المستمرين. غير أن التفويض الكبير هو إذن بالإنفاق وليس دليلًا على تحقيق عوائد جذابة. ويفترض نموذجنا ثبات عدد الأسهم لتجنب افتراض أن عمليات إعادة الشراء المستقبلية ستحسن ربحية السهم تلقائيًا. وينبغي تقييم خيارات مجلس الإدارة بناءً على النقد المتبقي بعد تمويل البرامج وبناءً على القيمة الاقتصادية المتحصلة من عمليات الاستحواذ.
المتغير الأهم على الإطلاق هو تحقيق الدخل المعدّل بحسب الاحتفاظ: التسعير التدريجي وإيرادات الإعلانات بعد احتساب الخسائر الناجمة عن إلغاء الاشتراكات، والانتقال بين الخطط، وإعادة الاستثمار في المحتوى. يربط هذا المقياس المنتج مباشرة بالقدرة على تحقيق الأرباح. إن التحسن الذي يصمد أمام جميع هذه الاستقطاعات من شأنه أن يعزز التقييم المرتفع؛ أما توسع الهوامش الناتج فقط عن تأجيل الاستثمار فلن يفعل ذلك.
4. القطاع والمشهد التنافسي
القطاع المعني هو الترفيه بالفيديو المدفوع والمدعوم بالإعلانات، ضمن منافسة أوسع على وقت المستهلك. وتمتد سلسلة القيمة فيه من المواهب الإبداعية وأصحاب الحقوق، مرورًا بالإنتاج والتوزيع، وصولًا إلى الفوترة والطلب الإعلاني. وتتنافس خدمة الاشتراك على ميزانيات الأسر، بينما تتنافس فئتها المدعومة بالإعلانات أيضًا على اهتمام المسوقين والنتائج القابلة للقياس. تتداخل هذه الأسواق، لكنها ليست مقاييس قابلة للتبادل للحصة السوقية.
|
الطبقة التنافسية
|
الحجم / المركز القابل للرصد
|
الفائزون ونقاط الضغط
|
دلالة التقييم
|
|
الفيديو المدفوع المتميز
|
إيرادات نتفليكس في الربع الثاني: 12.560 مليار دولار أمريكي؛ هامش SVOD لدى ديزني: 12.9%
|
تتصدر نتفليكس هذه المجموعة المقارنة من حيث الربحية التشغيلية المعلنة للفيديو؛ وتتحسن ديزني
|
العلاوة مبررة باقتصاديات الإيرادات المتكررة، لا بعدد العناوين
|
|
الإعلانات والانتباه
|
إيرادات إعلانات يوتيوب في الربع الثاني: 11.055 مليار دولار أمريكي؛ دون هامش تشغيلي مستقل
|
يتفوق يوتيوب في حجم الإعلانات؛ ولدى نتفليكس مجال أصغر لتحقيق الدخل
|
لا تُرسمل كل دولار إعلاني باعتباره ربحًا خالصًا
|
|
الامتيازات المتميزة
|
تجاوزت إيرادات WBD Streaming 3 مليارات دولار أمريكي، وبلغت الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك 512 مليون دولار أمريكي
|
يعزز HBO Max المنافسة في المحتوى المتميز
|
يمكن للمزايدة على المحتوى أن تستوعب مزايا الحجم
|
|
التوزيع التقليدي
|
تباين هيكلي: باقات الكابل مقابل التوزيع حسب الطلب
|
التوزيع الخطي التقليدي هو الخاسر الهيكلي في إطارنا؛ ونتفليكس مستفيد صافٍ
|
انتقال القطاع لا يضمن عائدًا للمساهمين بأي سعر
|
تصف مقاييس الحجم أعلاه مصادر إيرادات متميزة. وهي ليست تقديراً للحصة السوقية العالمية للبث. والاستنتاج بشأن التوزيع التقليدي هو استدلال بحثي هيكلي، وليس خسارة مئوية حالية مُدّعاة لشركة بعينها.
|
الشركة / الوحدة القابلة للمقارنة
|
الفترة
|
الإيرادات / النمو
|
الربحية
|
قابلية المقارنة
|
|
Netflix, Inc.
|
الربع الثاني 2026
|
12.560 مليار دولار أمريكي؛ +13.4%
|
هامش تشغيلي وفق GAAP بنسبة 33.4%
|
أعمال البث الموحّدة
|
|
The Walt Disney Company / الترفيه SVOD
|
الربع الثالث من السنة المالية 2026، 27 يونيو
|
نمو الإيرادات +11%؛ 5.519 مليار دولار أمريكي مستنتجة من هامش مُقرّب
|
712 مليون دولار أمريكي دخل تشغيلي؛ 12.9%
|
خدمات SVOD وفق غير GAAP؛ تستثني Hulu Live TV/Fubo؛ تقريب للإيرادات
|
|
Warner Bros. Discovery, Inc. / البث
|
الربع الثاني 2026
|
أكثر من 3 مليارات دولار أمريكي؛ التوزيع +11% باستثناء أثر العملات الأجنبية
|
512 مليون دولار أمريكي EBITDA معدّل؛ نحو 17%
|
يختلف EBITDA عن الربح التشغيلي؛ ونمو التوزيع ليس النمو الإجمالي
|
|
Alphabet Inc. / إعلانات YouTube
|
الربع الثاني 2026
|
11.055 مليار دولار أمريكي؛ +13%
|
هامش YouTube غير معلن؛ وهامش Alphabet الموحّد 34%
|
الإعلانات فقط؛ لا تشمل اشتراكات يوتيوب؛ هامش الشركة الأم ليس بديلاً
|
تقدير إيرادات ديزني هو 0.712 مليار دولار أمريكي / 12.9% = 5.519 مليار دولار أمريكي؛ ويمنع التقريب التعامل معه بوصفه الإيرادات المُبلّغ عنها بدقة. مقياس WBD البالغ قرابة 17% هو هامش الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك، وليس هامش التشغيل وفق مبادئ المحاسبة المقبولة عموماً (GAAP). لا تشمل إيرادات إعلانات يوتيوب متحصلات الاشتراكات؛ ويُعرض هامش ألفابت الموحد فقط لتوضيح حدود إفصاح الشركة الأم. وتمنع اختلافات الوحدات والمقاييس المحاسبية إجراء ترتيب مباشر للهوامش الأربعة جميعها.
تُعد نتفليكس المستفيد الصافي من التحول نحو الترفيه عند الطلب ضمن إطارنا. إذ تستطيع قاعدة توزيعها المتكررة نشر عمل ناجح على جمهور واسع وتحقيق تدفقات نقدية من دون الحاجة إلى صيانة بنية تحتية لشبكة تقليدية. وهذا يدعم استدامة نموذج تشغيلها. ولا يعني ذلك أن كل منافس إضافي في البث يخسر: يمكن للعملاء الاشتراك في خدمات متعددة، كما يمكن لمنافس مُحسَّن أن يوسّع السوق مع ممارسة ضغط على قدرة نتفليكس على التسعير.
تُعد ديزني محسِّناً للربحية ضمن مجموعة نظرائها في خدمات الاشتراك، وتقدم امتيازاتها عرضاً مختلفاً لاكتساب العملاء والاحتفاظ بهم. وتعزز HBO Max التابعة لـ WBD المنافسة على المحتوى المتميز. ويُعد YouTube الفائز من حيث حجم الإعلانات بين شركات الفيديو المُفصح عنها هنا. وتتصدّر Netflix الربحية التشغيلية المُفصح عنها لوحدات الاشتراك، بينما يظل التوزيع الخطي التقليدي النموذج الخاسر هيكلياً. وتميّز هذه الأحكام بين المركز التشغيلي وأداء السهم؛ ولا يُقدَّم أي ادعاء غير مدعوم بأن أسهم أي منافس غير جذابة.
أشد الضغوط التنافسية تأثيرًا هو خيار قضاء الوقت دون شراء اشتراك مميز آخر. وقد يحد ذلك من القدرة على التسعير حتى عندما تكون هوامش منافسي نتفليكس المباشرين في مجال الفيديو أقل. وفي الإعلانات، يمكن للمشتري إعادة توجيه الميزانيات نحو منصات توفر قياسًا أفضل أو مخزونًا إعلانيًا أقل تكلفة. ويتعين على نتفليكس إثبات عرض متميز للجمهور وعائد اقتصادي، بدلًا من الاعتماد على جاذبية إعلانات التلفزيون عمومًا.
ينطوي توحيد القطاع أيضًا على مسارين محتملين للانتقال. فقد يؤدي انخفاض عدد المورّدين إلى زيادة أسعار حقوق المحتوى؛ وقد يؤدي منافس أقوى ناتج عن الاندماج إلى زيادة المنافسة على الأسر. إن قرار نتفليكس عدم المضي قدمًا في صفقة WBD يجنبها تكاليف التكامل الخاصة بذلك الدمج تحديدًا، لكنه لا يزيل الضغط التنافسي من مشترٍ آخر. ولذلك، ترجح الحالة البحثية مواصلة التنفيذ العضوي بدلًا من إسناد قيمة إلى فرص استحواذ مضاربية.
5. المخاطر الرئيسية
-
التسعير يضر بالاحتفاظ بالعملاء. إن نمو الإيرادات دون 10% بالتزامن مع ضعف التفاعل أو تعليقات سلبية بشأن التجديدات من شأنه أن يشير إلى أن زيادات الأسعار تستنفد استعداد العملاء للدفع. ويؤدي فقدان العملاء إلى خفض إيرادات الاشتراكات والمساحة الإعلانية المتاحة، مما يضعف الأرباح ومضاعف التقييم المبرر معًا.
-
الإعلانات تستنزف الاشتراكات. يمكن لجمهور إعلاني أكبر ذي عائد ضعيف أو مع تخفيضات كبيرة أن يستبدل الاشتراكات عالية القيمة بإجمالي إيرادات أقل. وسيؤدي انخفاض الإيرادات لكل علاقة مدفوعة إلى تقويض حساسية الإعلانات حتى لو ظل نمو الإعلانات المُعلن عنه مثيرًا للإعجاب.
-
الاستثمار في المحتوى يتجاوز تحقيق الدخل. إن استمرار نسبة الإنفاق النقدي إلى الإطفاء فوق 1.2x، من دون نمو أسرع في الإيرادات، سيشير إلى أن هوامش الربح المحاسبية لا تتحول إلى عوائد نقدية متكررة. وسيرتفع مضاعف التدفقات النقدية مع انخفاض النقد القابل للتوزيع.
-
النقد الناتج عن المعاملات يشوه التقييم. قد تؤدي معاملة المتحصلات الناتجة عن الإنهاء كإيرادات متكررة إلى المبالغة في قاعدة الأرباح ودعم إعادة تسعير غير مبررة. كما قد يجعل توقيت الضرائب النقدية غير المواتي أو المدفوعات الأخرى غير الاعتيادية نطاق التطبيع لدينا غير دقيق. ويتمثل الخطر في تقدير تحليلي مبالغ فيه للعائد المستدام، وليس في عكس متحصلات سُجلت بالفعل.
-
إعادة الهيكلة تعطل التنفيذ. إذا تأكدت خطة القوى العاملة المُبلغ عنها، فقد تسبق تعويضات إنهاء الخدمة وفقدان القدرات الوفورات. ومن شأن الإضرار بقرارات المحتوى أو عمليات الإعلانات أو تسليم المنتجات أن يضعف محرك الإيرادات. ولا يتضمن التقرير أي منفعة تكلفة مُحددة كمياً قبل إفصاح الشركة.
-
يرفع المنافسون تكاليف الاستحواذ والحقوق. يمكن للحزم المنافسة الأكثر فعالية أو المزايدة الشرسة على المحتوى أن تفرض زيادات في الإنفاق مع تقييد القدرة على التسعير. وقد تحتفظ الخدمة بالمشاهدين لكنها تحقق عائداً أقل عن كل دولار يُنفق على المحتوى، مما يضغط على كل من التدفق النقدي الحر والتقييم.
-
تتحرك أسعار الصرف ومضاعف التقييم بشكل سلبي. يمكن أن يؤدي ضعف العملة إلى خفض الإيرادات المُحوَّلة، بينما يؤدي ارتفاع العائد المطلوب على حقوق الملكية إلى خفض المضاعف الذي يقبله المستثمرون. يوضح تحليل الحساسية للنمو الأبطأ لدينا مزيج الأرباح الأضعف ومضاعف 20 مرة؛ وقد يؤدي مضاعف أقل إلى مزيد من التراجع حتى مع استقرار العمليات.
6. قائمة المراجعة للمراقبة
-
نتائج الربع الثالث في 20 أكتوبر: قارن الإيرادات مع 12.860 مليار دولار أمريكي وهامش التشغيل مع 33.2%، وهما التوقعات الداخلية الحالية. إن تحقيق كليهما يدعم السيناريو الأساسي؛ أما الإخفاق المصحوب بتوجيهات مستقبلية أضعف فسيقوضه.
-
توقعات 2026: إن الحفاظ على إيرادات لا تقل عن 51.0 مليار دولار أمريكي وهامش تشغيل قدره 31.5% يدعم قدرة الأرباح للعام الحالي. ويُعد الخفض الناجم عن فقدان العملاء أو ضعف الإعلانات أكثر أهمية من التوقيت وحده.
-
الإعلانات: الحفاظ على المسار المتوقع لعام 2026 البالغ نحو 3 مليارات دولار أمريكي، مع السعي إلى أدلة على العائد وتحقيق الدخل من إجمالي العملاء. إن أي عجز أو استبدال داخلي يضعف جسر الأرباح الإضافية.
-
الاستثمار النقدي في المحتوى: إنفاق نقدي يقارب 1.1x مقارنةً بالإطفاء يدعم التحول. والبقاء باستمرار فوق 1.2x من دون نمو مماثل سيقلل الثقة في التدفق النقدي الحر المتكرر.
-
مطابقة التدفق النقدي الحر: ابحث عن جسر للشركة يفصل بين متحصلات الإنهاء والضرائب النقدية والمدفوعات الأخرى غير الاعتيادية. إن النقد المتكرر عند مستوى نطاق الأبحاث البالغ 9.7–10.3 مليار دولار أمريكي أو أعلى منه يدعم التقييم؛ أما نتيجة مماثلة أقل بكثير فستشكك فيه.
-
الاحتفاظ والتفاعل: أي دليل مماثل على تراجع الاستهلاك أو الإلغاءات المرتبطة بالتسعير يضعف استدامة تحقيق الدخل. لا تساوِ بين غياب الإفصاح الفصلي عن المشتركين وانعدام نمو العملاء، ولا تفترض أن إجمالي الساعات وحده يحدد القيمة.
-
تخصيص رأس المال وإعادة الهيكلة: راجع الرسوم المؤكدة والوفورات وتخفيف الأسهم والتزامات المحتوى. يمكن لانخفاض عدد الأسهم مع استقرار النقد المتكرر أن يحسن ربحية السهم؛ أما خفض عدد الموظفين من دون إيرادات مستدامة فلا يثبت خلق القيمة.
تمثل هذه العتبات مؤشرات بحثية، وليست التزامات إدارية تتجاوز الإرشادات المحددة صراحةً. الفترة المرجعية المالية هي الربع الثاني من عام 2026؛ ولم تُنشر نتائج الربع الثالث بعد حتى تاريخ التقرير. لا تُستخدم سلسلة إجماع آنية أو تجميع لأسعار مستهدفة من أطراف ثالثة. الضرائب المقدّرة وتكاليف التمويل ومقام عدد الأسهم ومضاعفات مختارة هي افتراضات مُفصح عنها وتؤثر جوهرياً في التقييم. تظل خطة القوى العاملة تقريراً من مصدر ثانوي، وليست إجراءً مؤكداً من الشركة.
7. المصادر
-
-
تداول NFLXON/USDT الفوري | LBank (https://www.lbank.com/trade/nflxon_usdt) — 2026-10-10؛ تم التحقق من الزوج المعروض عبر Safari، ووسم Stocks، وهوية الرمز، وأدوات الرسم البياني والأوامر؛ ولم يُستخدم سعر الرمز في تقييم السهم.
-
-
-
فعاليات المستثمرين لدى نتفليكس (https://ir.netflix.net/investor-news-and-events/investor-events/default.aspx?ShowNotify=175786) — تم التحقق في 2026-10-10؛ مقابلة الربع الثالث مجدولة في 20 أكتوبر.
-
سجل أسعار سهم نتفليكس (NFLX) (https://stockanalysis.com/stocks/nflx/history/) — إغلاق الجلسة العادية في 2026-10-09؛ موزع ثانوي لبيانات السوق، مع إسناد إلى S&P Global.
-
-
-
ألفابت تعلن نتائج الربع الثاني لعام 2026 (https://www.sec.gov/Archives/edgar/data/1652044/000165204426000066/googexhibit991q22026.htm) — 2026-07-22؛ الربع المنتهي في 30 يونيو؛ إعلانات يوتيوب والأرقام الموحدة وفق مبادئ المحاسبة المقبولة عموماً.
-