المؤلف: أبحاث LBank المحلل: Ludo
إخلاء المسؤولية: تم إعداد هذا التقرير وتحليله استنادًا إلى معلومات متاحة للعامة، وهو مخصص حصريًا لمشاركة المعلومات ونقاشات البحث. ولا يشكل نصيحة استثمارية أو توصية بالأوراق المالية أو توجيهًا للتداول أو أي ضمان للعوائد. قد تتغير عمليات الشركة والتقييمات وأسعار السوق وتوقعات الإجماع التي تمت مناقشتها هنا بمرور الوقت. ينبغي للقراء التحقق من البيانات بشكل مستقل واتخاذ قراراتهم الخاصة.
1. الخلاصة الأساسية
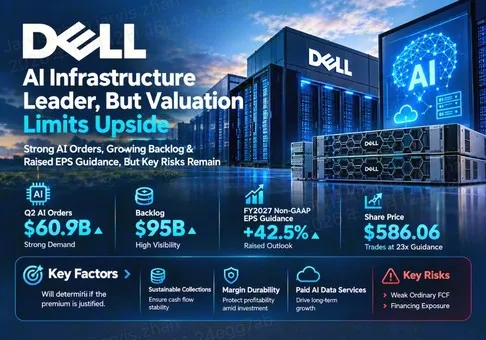
الحكم العام: تُعد شركة Dell Technologies Inc. مستفيدًا قويًا من الإنفاق على البنية التحتية للذكاء الاصطناعي، إلا أن تقييم أسهمها قد استوعب بالفعل نموًا كبيرًا في الأرباح. عند إغلاق الجلسة العادية في 9 أكتوبر عند 586.06 دولارًا أمريكيًا، يتم تداول الأسهم عند 22.98× من توجيهات ربحية السهم غير المتوافقة مع مبادئ المحاسبة المقبولة عمومًا للسنة المالية 2027 و 24.05× من توجيهات ربحية السهم المتوافقة مع مبادئ المحاسبة المقبولة عمومًا. تُعد نسبة المخاطرة إلى العائد غير مواتية بدرجة معتدلة عند هذا السعر المرجعي، لأن التحويل النقدي المستدام، وليس حجم الطلبات وحده، يجب أن يبرر العلاوة السعرية. ويتمثل المتغير الأهم في تمويل وتحصيل عمليات نشر البنية التحتية الممولة.
-
وضوح الطلب قوي، لكن التوقيت يظل مهمًا من الناحية الاقتصادية. تدعم طلبات الذكاء الاصطناعي في الربع الثاني بقيمة 60.9 مليار دولار أمريكي والطلبات المتراكمة في نهاية الفترة بقيمة 95.0 مليار دولار أمريكي وضوح الرؤية بشأن التسليم. وتصبح الطلبات ذات قيمة للمساهمين من خلال الشحن المربح والقبول والتحصيل؛ إذ إن زيادة الطلبات المتراكمة وحدها لا تثبت عائدًا نقديًا مستدامًا أعلى.
-
إعادة ضبط الأرباح كبيرة. ارتفعت توقعات ربحية السهم غير المتوافقة مع مبادئ المحاسبة المقبولة عمومًا للسنة المالية 2027 من 17.90 دولارًا أمريكيًا إلى 25.50 دولارًا أمريكيًا، بزيادة محسوبة قدرها 42.5%. ولذلك ينبغي تقييم سعر السهم مقارنة بقاعدة الأرباح الجديدة. وسيكون من المضلل اعتبار السهم منخفض السعر بالاعتماد على معدل نمو الأرباح من دون دراسة مقدار النمو القابل للتكرار.
-
جودة النقد هي القيد الرئيسي على التقييم. بلغ التدفق النقدي الحر العادي في الربع الثاني 0.986 مليار دولار أمريكي، مقارنةً بتدفق نقدي حر معدل قدره 8.149 مليار دولار أمريكي. ويستثني الأخير الآثار النقدية للذمم المدينة التمويلية والمعدات المؤجرة. تساعد هذه التعديلات في تحليل نشاط التمويل، لكنها لا يمكن اعتبارها ببساطة نقدًا متاحًا للتوزيع غير المقيد.
-
تقدم خدمات البيانات المرتبطة بالذكاء الاصطناعي مسارًا معقولًا لتحسين الجدوى الاقتصادية. يقدم إعلان منصة بيانات الذكاء الاصطناعي الصادر في 6 أكتوبر إصدارات مرحلية في نوفمبر وديسمبر 2026 والنصف الأول من 2027. وتكمن الفرصة في زيادة محتوى التخزين والخدمات المدفوعة ضمن عملية النشر. ويوفر الإعلان عاملًا محفزًا، لا دليلًا على أرباح تعاقدية إضافية.
-
تتطلب العلاوة استمرارية قابلة للقياس. كتحليل حساسية، فإن مضاعف ربحية قدره 20× مع بقاء ربحية السهم دون تغيير عند 25.50 دولارًا أمريكيًا يعطي قيمة قدرها 510.00 دولارًا أمريكيًا، أي أقل بنسبة 13.0% من سعر الإغلاق المرجعي. وعند المضاعف نفسه، يتطلب بلوغ السعر الحالي ربحية سهم قدرها 29.303 دولارًا أمريكيًا، أو أعلى بنسبة 14.9% من التوجيهات. وهذا يمثل عتبة للأرباح، وليس سعرًا مستهدفًا أو توقعًا للإجماع.
السيناريو الأساسي هو استمرار توسع الأعمال مع تقييم لا يترك سوى حماية محدودة من احتكاكات التمويل أو من العودة إلى اقتصاديات أجهزة أكثر اعتيادية. ويتطلب الوصول إلى خلاصة استثمارية أقوى تحسن تحصيلات النقد وعوائد التمويل بالتوازي مع الربح المُعلن. أما الخلاصة الأضعف فستترتب إذا ارتفع التعرض الائتماني بوتيرة أسرع من عمليات التسليم المقبولة المربحة. والمضاعفات المذكورة أعلاه هي السعر مقسوماً على توجيهات الإدارة، وليست تقييماً لاحقاً أو تقديراً متحركاً للأشهر الاثني عشر المقبلة.
2. نظرة عامة على الشركة، ومزيج الأعمال، ومقاييس التشغيل الأساسية
تبيع ديل البنية التحتية وأجهزة العملاء، جامعةً بين هندسة الأنظمة وشراء المكونات والنشر والدعم والتمويل. وتشمل مجموعة حلول البنية التحتية (ISG) خوادم الذكاء الاصطناعي والخوادم التقليدية والشبكات والتخزين. وتخدم مجموعة حلول العملاء (CSG) عملاء الأجهزة التجارية والاستهلاكية. وتعتمد مبيعات المنتجات عادةً على التسليم وشروط القبول المعمول بها؛ ويمكن لترتيبات الدعم والخدمات أن تمتد بعلاقات العملاء إلى ما بعد معاملة الأجهزة الأولية. ويمكن لخدمات ديل المالية، أو DFS، مساعدة العملاء على شراء السعة، مع تقديم ملف تمويل ومخاطر مختلف عن البيع النقدي الفوري.
العرض التجاري هو التكامل. يحتاج العملاء إلى نظام تشغيلي يضم حوسبة وذاكرة وشبكات وتخزينًا وتصميمًا حراريًا متوافقًا. كما يحتاجون إلى الدعم عند فشل النشر أو تغيّر أعباء العمل. وهذا يتيح لمورد راسخ مجالًا للفوز على حساب مجموعة من مشتريات المكونات الفردية. وتعتمد قيمة هذا الموقع على ما إذا كان العملاء سيدفعون مقابل الموثوقية وسرعة النشر بدلًا من التفاوض لإلغاء عائد المُكامل.
|
الأعمال / الربع الثاني من السنة المالية 2027
|
الإيرادات، مليار دولار أمريكي
|
النمو السنوي
|
الاقتصاديات وعرض القيمة للعملاء
|
|
خوادم محسّنة للذكاء الاصطناعي
|
16.401
|
100%
|
أنظمة وحدات معالجة الرسومات ونشر الرفوف؛ يؤثر قبول العملاء والتمويل في توقيت التدفقات النقدية
|
|
الخوادم التقليدية والشبكات
|
10.531
|
122%
|
تحديث الحوسبة والبنية التحتية للمؤسسات؛ يؤثر مزيج الأسعار والتكوينات
|
|
التخزين
|
4.850
|
26%
|
PowerScale ومنصات التخزين الأخرى؛ الوصول إلى البيانات وحمايتها والدعم
|
|
العملاء التجاريون
|
13.192
|
22%
|
أجهزة الكمبيوتر الشخصية ومحطات العمل للمؤسسات؛ عقود الأساطيل وقنوات التوزيع والدعم
|
|
العملاء الأفراد
|
1.842
|
7%
|
أجهزة الكمبيوتر الشخصية للمستهلكين والألعاب؛ طلب أكثر تقديرية
|
|
الدخل التشغيلي لـ ISG / CSG
|
4.781 / 1.142
|
225% / 42%
|
يستثني الدخل التشغيلي للقطاع بنود التسوية المؤسسية؛ ولا يمثل هوامش على مستوى المنتجات
|
لا ينبغي تحليل الخوادم المُحسّنة للذكاء الاصطناعي باعتبارها نشاط اشتراكات برمجية. إذ يمكن للمسرّعات باهظة الثمن أن ترفع المبيعات المُعلَن عنها بسرعة من دون زيادة متناسبة في القيمة المملوكة للمُدمِج. ويتمثل اختبار تجاري مفيد في الربح المحقق لكل عملية نشر مكتملة بعد احتساب متطلبات الدعم والتمويل ورأس المال العامل. ولا يتم الإفصاح عن هوامش على مستوى المنتجات بشكل منفصل هنا؛ ولا يمكن تطبيق هامش ISG آليًا على كل دولار من إيرادات الذكاء الاصطناعي.
تُعد الحوسبة والتخزين التقليديان مهمين لأن بيئة ذكاء اصطناعي عاملة تحتاج إلى إعداد البيانات واسترجاعها والأمن وأحمال العمل للأغراض العامة. ويمكن لربحيتهما دعم النتيجة المجمعة عندما تزداد نسبة المنتجات كثيفة المسرّعات. وتوفر أجهزة العملاء علاقة واسعة مع المؤسسات وفرصة للتحديث، لكن الطلب عليها يظل عرضة للميزانيات ومخزونات قنوات التوزيع والتسعير. ولا يؤدي مشروع ذكاء اصطناعي للمؤسسات تلقائيًا إلى دورة مربحة لاستبدال الحواسيب الشخصية.
مقاييس التشغيل الأساسية والتغيرات
|
مؤشر تشغيلي
|
القيمة المتحققة
|
التفسير
|
|
طلبات الذكاء الاصطناعي للربع الثاني / الطلبات المتراكمة في نهاية الفترة
|
60.9 / 95.0 مليار دولار أمريكي
|
توفر الحجوزات رؤية مستقبلية؛ والطلبات المتراكمة ليست نقدًا ولا جدولًا زمنيًا ثابتًا للتسليم
|
|
إيرادات السنة المالية 2027 / توجيهات إيرادات الذكاء الاصطناعي
|
192.0 / 74.0 مليار دولار أمريكي
|
توجيهات الإدارة، وليست إجماع محللي السوق
|
|
إيرادات الربع الثالث / نقطة المنتصف لربحية السهم غير المتوافقة مع مبادئ المحاسبة المقبولة عمومًا
|
49.0 مليار دولار أمريكي / 6.50 دولار أمريكي
|
أحدث معيار للشركة لتسليمات الربع المقبل
|
|
نقطة المنتصف لربحية السهم للسنة المالية 2027 وفقًا لمبادئ المحاسبة المقبولة عمومًا / غير المتوافقة معها
|
24.37 / 25.50
|
مقاييس محاسبية مختلفة؛ استخدم أسس تقييم منفصلة
|
|
هامش الربح الإجمالي / التشغيلي وفق مبادئ المحاسبة المقبولة عمومًا للربع الثاني
|
20.93% / 11.46%
|
محسوب من نموذج 10-Q؛ ومقرب إلى منزلتين عشريتين
|
|
تحديث منصة بيانات الذكاء الاصطناعي في 6 أكتوبر
|
نوفمبر–ديسمبر 2026؛ النصف الأول من 2027
|
إتاحة مرحلية؛ ولا يزال تحقيق الدخل افتراضًا بحثيًا
|
يحوّل أحدث حدث للمنتجات أجندة البحث نحو تبنٍ مدفوع لطبقة البيانات. ويمكن أن تجعل الرؤية الدلالية المشتركة والسياق المؤسسي المحكوم عملية نشر الذكاء الاصطناعي أسهل في التشغيل والتوسع. ويتمثل الاختبار الاقتصادي في إنفاق العملاء الإضافي والاحتفاظ بهم، يتبعه الربح المنسوب. وتجيب العروض التوضيحية ومعايير السرعة الداخلية وتواريخ الإتاحة عن أسئلة مختلفة عن التحول التجاري. ولا تمنح الحالة الأساسية أي توقعات إيرادات منفصلة للإعلان.
ينبغي تقييم الربع المُعلن التالي مقارنةً بمعايير الشركة الخاصة للإيرادات وربحية السهم، بدلاً من إجماع سوق غير مُتحقَّق منه. وقد تكون مفاجأة إيجابية في الإيرادات ناتجة عن تسارع الشحنات أقل قيمة من مفاجأة أصغر مصحوبة بتحصيل أسرع ومدفوعات أقل واحتياجات تمويلية أدنى. وعلى العكس، قد يعكس ضعف التدفق النقدي الحر العادي في ربع واحد التمويل الأولي لذمم مدينة سليمة للعملاء. والاستجابة الصحيحة هي متابعة دورة التمويل والتحصيل اللاحقة، لا افتراض أن كل تعديل غير ضار أو أن نمو التمويل متضرر بطبيعته.
3. الجودة الأساسية
|
مليار دولار أمريكي ما لم يُذكر خلاف ذلك بالنسبة لربحية السهم أو النسبة
|
الربع الثاني من السنة المالية 2026
|
الربع الأول من السنة المالية 2027
|
الربع الثاني من السنة المالية 2027
|
|
الإيرادات
|
29.776
|
43.842
|
46.971
|
|
الدخل التشغيلي وفق مبادئ المحاسبة المقبولة عموماً
|
1.773
|
3.656
|
5.385
|
|
هامش التشغيل وفق مبادئ المحاسبة المقبولة عموماً
|
5.95%
|
8.34%
|
11.46%
|
|
ربحية السهم المخففة وفق مبادئ المحاسبة المقبولة عموماً، دولار أمريكي
|
1.70
|
5.24
|
6.34
|
|
ربحية السهم المخففة غير المتوافقة مع مبادئ المحاسبة المقبولة عموماً، دولار أمريكي
|
2.32
|
4.86
|
7.04
|
|
التدفق النقدي التشغيلي
|
2.543
|
4.081
|
2.225
|
|
صافي النفقات الرأسمالية والبرمجيات المُرسملة
|
0.675
|
0.963
|
1.239
|
|
التدفق النقدي الحر
|
1.868
|
3.118
|
0.986
|
|
التدفق النقدي الحر المعدل
|
2.518
|
3.165
|
8.149
|
|
النقد: 30 يناير / 31 يوليو 2026
|
11.528
|
غير مستخدم
|
11.569
|
|
أصل الدين: 30 يناير / 31 يوليو 2026
|
31.763
|
غير مستخدم
|
34.747
|
|
الدين الأساسي: 30 يناير / 31 يوليو 2026
|
17.018
|
غير مستخدم
|
13.983
|
الفترات هي أرباع مالية ما لم يُذكر خلاف ذلك. تقارن الصفوف الثلاثة الأخيرة بين تواريخ الميزانية العمومية في 30 يناير و31 يوليو؛ ولا يمثل الرصيد الأول رصيد الربع الثاني من السنة المالية 2026. يشمل الإنفاق الرأسمالي الصافي البرمجيات المُرسملة وعائدات بيع الأصول المعمول بها. ويُحسب التدفق النقدي الحر (FCF) بطرح الإنفاق الرأسمالي الصافي من التدفق النقدي التشغيلي؛ كما يستبعد التدفق النقدي الحر المعدل آثار النقد المتعلقة بالذمم المدينة التمويلية والمعدات المؤجرة. وربحية السهم وفق مبادئ المحاسبة المقبولة عموماً (GAAP) وغير المتوافقة معها هي مقاييس منفصلة.
تقييم الجودة: التنفيذ التشغيلي قوي؛ إلا أن التحويل النقدي الاعتيادي الحالي ضعيف مقارنةً بالأرباح؛ كما أن التمويل عبر الميزانية العمومية يمكن إدارته لكنه أكثر تعقيدًا من مجرد حساب صافي الدين؛ ويتطلب تخصيص رأس المال تفسيرًا يراعي التمويل. وكانت نقطة الانطلاق السنوية هي إيرادات السنة المالية 2026 البالغة 113.5 مليار دولار أمريكي، وربحية السهم غير المتوافقة مع مبادئ المحاسبة المقبولة عمومًا البالغة 10.30 دولار أمريكي، والتدفق النقدي التشغيلي البالغ 11.2 مليار دولار أمريكي. ويوفر ذلك دليلًا على القدرة على توليد النقد على مدى فترة أطول، من دون أن يثبت أن التوسع الحالي سيتطلب المقدار نفسه من رأس المال لكل دولار من الإيرادات.
التمييز بين الدين الأساسي ودين الخدمات المالية الرقمية (DFS) جوهري. يرتبط دين التمويل بالذمم المدينة والأصول المؤجرة، بينما يساعد الدين الأساسي في وصف هيكل رأس مال الشركة التشغيلية. إن طرح جميع ديون التمويل من قيمة المنشأة دون فحص الأصول المرتبطة بها سيؤدي إلى تشويه التقييم. وبالمثل، فإن استبعاد دين التمويل لا يلغي مخاطر التحصيل أو الضمانات أو إعادة التمويل. لذلك يستخدم تقييمنا حساسية ربحية السهم (EPS) للتقييم الرئيسي، ويقيّم التمويل بصورة منفصلة بدلاً من إنشاء مضاعف لقيمة المنشأة من مدخلات غير متوافقة.
السؤال الحاسم اقتصاديًا هو ما إذا كان التوسع التدريجي يحقق عائدًا مُرضيًا على رأس المال الذي تلتزم به ديل وشركاؤها في التمويل. يمكن أن يكون الذمم المدينة أصلًا ذا قيمة رغم أن إنشاؤها يقلل التدفق النقدي التشغيلي الحالي. لكن العائد يعتمد على السداد، وأداء الائتمان، وفروق التمويل، وقيمة الأصل طوال مدة العقد. ويكون مقياس النقد المعدّل مفيدًا فقط إلى جانب هذه الالتزامات. ويجعل اتساع الفارق بين تحويل النقد المُبلّغ عنه وتحويل النقد المعدّل هذا الأمر أكثر أهمية لفرضية الاستثمار.
انتقال قابل لإعادة الإنتاج من الأعمال إلى التقييم
ضع في الاعتبار إيرادات إضافية افتراضية بقيمة 10.0 مليارات دولار أمريكي من خوادم الذكاء الاصطناعي. هذا سيناريو محلل، وليس توجيهات من الإدارة. افترض هامش تشغيل بنسبة 5%، ومعدل ضريبة هامشي بنسبة 20%، و652 مليون سهم مخفف، مع إبقاء التكاليف المؤسسية وفوائد التمويل وعدد الأسهم دون تغيير. يبلغ الربح التشغيلي الإضافي 0.500 مليار دولار أمريكي؛ ويبلغ الربح بعد الضريبة 0.400 مليار دولار أمريكي؛ وتبلغ ربحية السهم الإضافية 0.6135 دولار أمريكي. وعند مضاعف مفترض قدره 20×، تبلغ حساسية حقوق الملكية القائمة على الأرباح 12.27 دولارًا أمريكيًا للسهم. ويؤدي هامش بنسبة 3% بدلًا من ذلك إلى ربحية سهم قدرها 0.3681 وحساسية قدرها 7.36 دولارًا أمريكيًا.
بالنسبة إلى الإيرادات نفسها، افترض أن النقد الإضافي المحتجز في الذمم المدينة والمخزون، بعد خصم تمويل الموردين، يبلغ 1.0 مليار دولار أمريكي، وأن صافي النفقات الرأسمالية الإضافية يبلغ 0.1 مليار دولار أمريكي. وباستبعاد البنود غير النقدية والتحصيلات اللاحقة، يكون التدفق النقدي الحر الإضافي 0.4 مليار دولار أمريكي ناقص 1.0 مليار دولار أمريكي ناقص 0.1 مليار دولار أمريكي، أي سالب 0.7 مليار دولار أمريكي. ومع استثمار قدره 0.2 مليار دولار أمريكي فقط في صافي رأس المال العامل، يصبح التدفق النقدي الحر موجب 0.1 مليار دولار أمريكي. تُفصل النتيجة النقدية عمداً عن تقييم الأرباح: إذ يمكن للتوسع المربح أن يخلق حاجة فورية إلى التمويل.
تربط هذه السلسلة بين الطلب على عمليات النشر والمبيعات وهامش التشغيل والأرباح والتمويل والتقييم. تمثل الهوامش ومبالغ التمويل المفترضة عوامل حساسية؛ ولا تقدّر اقتصاديات منتجات Dell الفعلية على مستوى المنتج. وهي توضح لماذا لا تكفي توقعات المبيعات الكبيرة لحسم الجدل حول السهم. وسيعتمد توليد النقد المستدام على التحصيلات وهياكل التمويل طوال عمر عمليات النشر. ويجب أن يعوض مضاعف الأرباح المستثمرين عن حالة عدم اليقين هذه وعن احتمال ألا يتحول ربع مواتٍ من التسعير إلى هامش دائم.
4. القطاع والمشهد التنافسي
القطاع المعني هو تكامل البنية التحتية للمؤسسات والسحابة، مع قطاعات مجاورة تشمل التخزين والشبكات وأجهزة العملاء والخدمات. وتختلف محركات الطلب فيه بين العملاء. إذ يوسّع كبار مشتري الذكاء الاصطناعي سعة المسرّعات، بينما تحتاج المؤسسات إلى بيانات خاضعة للحوكمة ودعم للنشر، ويستبدل مستخدمو تكنولوجيا المعلومات التقليدية المعدات أو يدمجون أعباء العمل. ولا يُعد نمو الإيرادات عبر هذه الفئات مقياسًا واحدًا لاعتماد أعباء عمل الذكاء الاصطناعي. كما يمكن أن تؤدي التغيرات في أسعار المكونات والتهيئة إلى تغيير إيرادات القطاع الاسمية.
|
الموقع في سلسلة القيمة
|
النطاق أو الدليل القابل للرصد
|
الضغط التنافسي
|
الأثر على التقييم
|
|
تكامل الرفوف والأنظمة
|
تراكم طلبات الذكاء الاصطناعي لدى Dell في الربع الثاني: 95.0 مليار دولار أمريكي
|
Supermicro وLenovo وHPE؛ والتكامل الذاتي من قبل العملاء
|
كافئ التنفيذ والقبول، لا تمرير تكلفة المكونات وحده
|
|
البنية التحتية لبيانات المؤسسات
|
نما قطاع التخزين لدى Dell بنسبة 26% على أساس سنوي
|
HPE والمنظومات الأوسع للتخزين والبرمجيات
|
قد يدعم الارتباط المستدام علاوة تقييم إذا تبعه اعتماد مدفوع
|
|
أسطول الحواسيب الشخصية ومحطات العمل
|
حصة لينوفو من سوق الحواسيب الشخصية 24.2%، وفقًا لإفصاح الشركة
|
حجم لينوفو والمنافسة عبر قنوات التوزيع
|
لا ينبغي تقييم ديل باعتبارها علامة مهيمنة في سوق الحواسيب الشخصية
|
|
إمدادات الحوسبة والتمويل
|
التسليم المموّل يفصل المبيعات عن التحصيلات
|
تخصيص الرقائق، وأسواق الائتمان، وميزانيات العملاء
|
تسوية احتياجات التمويل قبل رسملة التدفق النقدي الحر المعدّل
|
تخلق سلسلة التوريد قوة تفاوضية في عدة نقاط. يؤثر مورّدو الرقائق في الوصول إلى المكونات والجداول الزمنية للمنصات. ويمكن للعملاء ذوي المشتريات الكبيرة جدًا التفاوض بشأن الأسعار أو استيعاب مزيد من التكامل داخليًا. ويتنافس مورّدو الأنظمة في التسليم والهندسة والخدمة والتمويل. وقد توفر خدمات التخزين والبيانات محتوى مملوكًا بدرجة أكبر، لكن لدى العميل بدائل وقد يفضّل منظومة برمجية قائمة. تستفيد ديل إذا أصبحت بنيتها التحتية المركّبة المنصة الطبيعية لأحمال العمل الإضافية المدفوعة.
|
الشركة / فترة إعداد التقارير
|
الحجم العام المقارن
|
النمو
|
مقياس الربحية / النقد
|
تفسير البحث
|
|
شركة ديل تكنولوجيز / الربع الثاني من السنة المالية 2027، 31 يوليو
|
ISG: 31.782 مليار دولار أمريكي
|
ISG: 89%
|
هامش التشغيل لـISG: 15.0%؛ التدفق النقدي الحر للمجموعة: 0.986 مليار دولار أمريكي
|
نطاق قوي للبنية التحتية؛ التمويل يمتص النقد
|
|
شركة هوليت باكارد إنتربرايز / الربع الثالث من السنة المالية 2026، 31 يوليو
|
المجموعة: 12.2 مليار دولار أمريكي
|
34%
|
هامش التشغيل للمجموعة وفق مبادئ GAAP: 11.4%؛ وغير المتوافق مع GAAP: 16.2%
|
مزيج غني بالشبكات؛ آثار الاستحواذ تحد من المقارنة العضوية
|
|
مجموعة لينوفو المحدودة / الربع الأول من السنة المالية 2026/27، ربع يونيو
|
ISG: 8.5 مليار دولار أمريكي
|
ISG: 98%
|
هامش التشغيل لـISG: 9.1%
|
تعافي أعمال البنية التحتية يمثل تهديدًا تنافسيًا حقيقيًا
|
|
شركة سوبر مايكرو كمبيوتر / الربع الرابع من السنة المالية 2026، 30 يونيو
|
المجموعة: 11.1 مليار دولار أمريكي
|
نحو 91%
|
هامش الربح الإجمالي وفق مبادئ GAAP: 17.5%؛ التدفق النقدي من العمليات: 0.747 مليار دولار أمريكي
|
نمو وتعافٍ في الهوامش؛ الإفصاح أولي
|
هذه مقارنات تشغيلية تقريبية وليست تقديرات للحصة السوقية. تُعد Dell وLenovo ISG مقاييس قطاعية، بينما تُعد أرقام HPE وSupermicro موحدة. يؤثر استحواذ HPE ومزيج أعمال الشبكات لديها في النمو والهوامش. تستخدم Lenovo معايير HKFRS وإفصاحًا قطاعيًا تُعرّفه الشركة. تأتي أرقام Supermicro من إصدار أولي غير مدقق وقد تتغير. يُعد هامش الربح الإجمالي وهامش التشغيل مقياسين مختلفين؛ وقد وُسما بوضوح ولا يُصنّفان بوصفهما مقاييس متكافئة للربحية.
من الفائز: تتفوق Dell في حجم البنية التحتية وتحويل الأرباح؛ وتكتسب Lenovo أهمية في البنية التحتية؛ وتمتلك HPE موقعًا متميزًا في الشبكات وقطاع المؤسسات؛ بينما تُظهر Supermicro نموًا قويًا في المبيعات وتعافيًا في الهامش المُعلن. لا تحدد إفصاحات الشركات المتاحة بائعًا مدرجًا واحدًا خاسرًا على أساس حصة قابلة للمقارنة. الخاسرون الهيكليون هم شركات التكامل غير المتميزة التي لا تستطيع تأمين الإمدادات أو تحقيق أرباح كافية من النشر والدعم، وهو استنتاج على مستوى القطاع وليس تصنيفًا مقاسًا للشركات. تُعد ديل مستفيدًا صافيًا، إذ يمثل التمويل النقدي القيد الرئيسي على مقدار تلك المنفعة التي تصل إلى حاملي الأسهم.
ينبغي تقييم النتيجة التنافسية من خلال العلاقة الكاملة مع العميل. فقد يفوز مورد بطلب كبير لتجهيز رفوف الخوادم، لكنه يحقق عائدًا غير كافٍ إذا استهلكت تكاليف الخدمة أو التنازلات أو التمويل هامش المساهمة. وقد يعلن مورد آخر نموًا أقل في المبيعات لكنه يحقق عوائد أكثر جاذبية من خلال الشبكات أو التخزين أو الدعم المتكرر. لذلك، فإن الدليل الأكثر فائدة لديل يتمثل في استدامة الهوامش، ومعدلات الإلحاق المدفوعة، وكفاءة التمويل عبر شرائح العملاء، بدلًا من مجرد جدول ترتيب لنمو الإيرادات.
5. المخاطر الرئيسية
-
تمويل العملاء والتحصيل: إذا أخّر العملاء القبول أو لم يتمكنوا من إعادة تمويل الطاقة الاستيعابية، فقد تظل الذمم المدينة قائمة لفترة أطول. ويؤدي ذلك إلى زيادة احتياجات التمويل، وقد يسبب خسائر ائتمانية ويضعف الأرباح النقدية التي تدعم المضاعف. ولن يعوّض تراكم الطلبات المتزايد تضرر قدرة العميل على السداد.
-
اختناقات النشر: إذا أدّى توافر طاقة الموقع أو التبريد أو المكونات إلى تأخير الرفوف التي تم تشغيلها، فقد يتباين توقيت الشحن والقبول عن توقيت الطلبات. ويمكن أن تنتقل الإيرادات بين الأرباع، بينما تظل التزامات المخزون والمشتريات بحاجة إلى النقد. وقد يُعاد تسعير السهم قبل إلغاء الطلب الأساسي.
-
تطبيع الهوامش: إذا تفاوض العملاء الكبار على أسعار تكامل أقل أو انعكس التحول نحو مزيج أكبر من الخوادم التقليدية، فقد ينخفض الهامش الموحّد حتى مع ارتفاع مبيعات الذكاء الاصطناعي. ويؤدي تطبيق مضاعف علاوة دون تغيير على مقام أرباح أقل إلى تضخيم مخاطر الهبوط. وتُظهر حساسيات الهامش على مستوى المنتج أعلاه هذه الآلية.
-
ضغوط سوق التمويل: إذا ارتفعت تكاليف التمويل أو متطلبات الضمانات، فقد تتدهور اقتصاديات DFS أو يصبح الحصول على تمويل للنشر أكثر صعوبة. ينتقل الأثر عبر هامش الفائدة والائتمان المتاح وقدرة العملاء على تحمّل التكاليف. ولا يمكن لرقم التدفق النقدي الحر المعدل (FCF) الإيجابي وحده استبعاد هذه المخاطر.
-
تنفيذ خارطة طريق المنتج: إذا وصلت ميزات البيانات الجديدة متأخرة أو أخفقت في تحقيق اعتماد مدفوع، فإن فرضية الإضافات الأعلى قيمة تضعف. وقد تسبق تكاليف التطوير والخدمات الإيرادات، مما يقلص الرافعة التشغيلية. وسيجعل ذلك Dell أكثر اعتمادًا على اقتصاديات الأجهزة للحفاظ على علاوة تقييمها.
-
المشتريات التنافسية: إذا قدمت Lenovo أو HPE أو Supermicro أو الأنظمة المصممة من قبل العملاء تكلفة إجمالية أفضل للنشر، فقد تخسر Dell طلبات أو تضطر إلى تقديم تنازلات. وقد يظهر الأثر أولًا في الأسعار والهوامش قبل تباطؤ الإيرادات المعلنة. ولا يُعد نمو الشركة وحده دليلًا كافيًا على بقاء قدرتها على التسعير سليمة.
-
عدم التوافق في تخصيص رأس المال: إذا تجاوزت التوزيعات توليد النقد باستمرار بعد الوفاء بالتزامات التمويل، فيتعين على الإدارة السحب من السيولة أو القدرة التمويلية. وقد يقلل ذلك من المرونة خلال تراجع دورة الائتمان أو العرض. ولا تحقق إعادة الشراء قيمة إلا عندما يكون كلٌّ من سعر الشراء وتبعات التمويل منطقيين اقتصادياً.
6. قائمة المراجعة للمراقبة
جميع الحدود الواردة أدناه هي قواعد مراقبة للمحللين، باستثناء ما يُصنَّف صراحةً كتوجيهات من الشركة. وهي ليست التزامات إضافية من الإدارة.
-
أداء الربع المقبل: قارن النتائج بتوجيهات الشركة للربع الثالث، والبالغة 49.0 مليار دولار أمريكي من الإيرادات و6.50 دولار أمريكي من ربحية السهم غير المتوافقة مع مبادئ المحاسبة المقبولة عموماً عند نقطة المنتصف. إن تحقيق الإيرادات مع هوامش مرنة يدعم التنفيذ؛ بينما يؤدي نقص الأرباح الناتج عن التمويل إلى إضعاف فرضية الاستثمار.
-
التحويل النقدي الاعتيادي: راقب التدفق النقدي الحر التراكمي مقسوماً على صافي الدخل التراكمي وفق مبادئ المحاسبة المقبولة عموماً (GAAP) على مدى ربعين سنويين على الأقل. إن التحسن إلى ما فوق 70% سيعزز جودة النقد؛ أما الاستمرار دون 50% فسيتطلب تقييماً أكثر تحفظاً. تراعي هذه العتبات التوقيت، لكنها لا تستبعد مخاطر الائتمان.
-
التعرض للتمويل: قارن نمو صافي الذمم المدينة التمويلية بعمليات النشر المقبولة وترتيبات التمويل. إذا استمرت أصول التمويل في النمو بوتيرة أسرع من المبيعات بينما تضعف التحصيلات، ترتفع مخاطر السهم؛ أما التحصيلات المنتظمة والتمويل المتوافق فيدعمان السيناريو الأساسي.
-
ربحية ISG: تابع أحدث هامش تشغيلي للقطاع البالغ 15.0%. إن الأداء المستدام فوق 13% سيدعم المرونة؛ أما الانخفاض دون 11% لربعين سنويين فسيضعف العلاوة. ولا تمثل أي من هاتين العتبتين هدفاً لهامش منتجات الذكاء الاصطناعي.
-
تحويل الطلبات المتراكمة: راقب الشحنات والإضافات والإلغاءات معًا. إن نمو الأعمال المتراكمة لربعين متتاليين مقترنًا بعدم تحقيق توجيهات التسليم قد يشير إلى قيود في التنفيذ أو التمويل. وقد يكون تراجع الأعمال المتراكمة بالتزامن مع شحنات أقوى وتحصيل نقدي أفضل أمرًا صحيًا.
-
توافر المنتج والتبني المدفوع: تحقق من تحسينات PowerScale في نوفمبر 2026، والمعالجة المسرّعة في ديسمبر 2026، وميزات السياق في النصف الأول من 2027. إن التسليم في الموعد المحدد إلى جانب الإفصاح عن تبني العملاء المدفوعين يعزز فرضية إضافة المنتجات؛ أما الإعلانات وحدها فلا تكفي.
-
عقبة التقييم: عند مضاعف توضيحي قدره 20×، يلزم أن تتجاوز ربحية السهم 29.303 دولارًا أمريكيًا لمعادلة 586.06 دولارًا أمريكيًا. ومن شأن التحسن في الأرباح النقدية المستدامة أن يدعم تلك العتبة؛ بينما توفر الزيادة المؤقتة في الشحنات دون كفاءة في التمويل دليلًا أضعف.
7. المصادر
تم التحقق من المصادر في 12 أكتوبر 2026. يستخدم تقييم السهم إغلاق جلسة التداول العادية في 9 أكتوبر لعدم توفر جلسة أمريكية مكتملة لاحقة عند موعد انتهاء البحث. تؤكد واجهة DELLUSDT لدى LBank توافر العقود الآجلة؛ ولم يتم رصد سعر مباشر موثوق للعقود الآجلة. لا يمثل العقد ملكيةً في السهم ولا يُستعاض بسعره عن إغلاق بورصة نيويورك. شملت المجموعة المفحوصة DELL وAMD وCRM؛ وتستبعد سجلات التغطية AMD وCRM خلال 90 يومًا، بينما كانت التغطية السابقة لشركة Dell في 10 يونيو. لا يتم الادعاء بوجود إجماع حالي للمحللين أو تصنيف صادر خارجيًا أو سعر مستهدف. جميع تحليلات الحساسية هي افتراضات LBank Research.
-
-
-
مراجعة أداء الربع الثاني من السنة المالية 2027 (https://d1io3yog0oux5.cloudfront.net/_d2758597552a2b2f1123f16c8dad2190/delltechnologies/db/3595/34748/performance_review/Q2_FY27_Performance_Review.pdf) — 2026-09-01؛ جداول القطاعات وتسويات التدفق النقدي الحر، الصفحات 5 و37–38.
-
-
-
-
-
-
-
-
سجل أسعار أسهم Dell Technologies (https://stockanalysis.com/stocks/dell/history/) — مصدر ثانوي لبيانات السوق؛ إغلاق الجلسة الاعتيادية بتاريخ 2026-10-09؛ تم التحقق في 2026-10-12.
-
-
-
-
-
-