الكاتب: أبحاث LBank المحلل: Ludo
إخلاء مسؤولية: تم إعداد هذا التقرير وتحليله بناءً على معلومات متاحة للعامة وهو مخصص فقط لمشاركة المعلومات ومناقشة الأبحاث. ولا يشكل نصيحة استثمارية، أو توصية بأوراق مالية، أو توجيهات تداول، أو أي ضمان لتحقيق عوائد. قد تتغير عمليات الشركة، وتقييماتها، وأسعار السوق، وتوقعات الإجماع الواردة هنا بمرور الوقت. ويجب على القراء التحقق من البيانات بشكل مستقل واتخاذ قراراتهم الخاصة.
1. الاستنتاج الرئيسي
رؤية عامة: تُعد أدوبي (Adobe) امتيازًا برمجياً عالي الجودة ومدرًا للنقدية، وتبدو أسهمها مقومة بأقل من قيمتها الحقيقية إذا ما تمكن نمو الإيرادات السنوية المتكررة (ARR) العضوي المكون من رقمين من الصمود أمام التحول نحو استقطاب المستخدمين عبر نماذج الذكاء الاصطناعي شبه المجانية (Freemium). ويبدو اتجاه المخاطر مقابل العوائد إيجابيًا عند حوالي 10.4 ضعفًا من ربحية السهم المتوقعة غير المتوافقة مع المبادئ المحاسبية المقبولة عمومًا (non-GAAP EPS) للسنة المالية 2026، ونحو 10 أضعاف التدفق النقدي الحر السنوي للنصف الأول، ولكن المتغير الحاسم يكمن في ما إذا كانت المنتجات القائمة أولاً على الذكاء الاصطناعي ستخلق إيرادات سنوية متكررة مدفوعة إضافية، بدلاً من مجرد دعم الاستخدام الذي كان ليدخل سابقًا عبر اشتراكات Creative Cloud أو Acrobat.
-
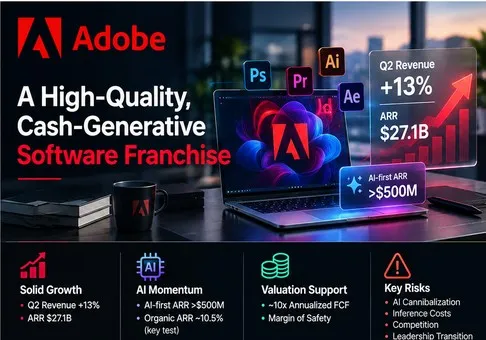
أعمال الشركة أقوى مما توحي به سردية الاضطراب. ارتفعت إيرادات الربع الثاني من السنة المالية 2026 بنسبة 13% لتصل إلى 6.62 مليار دولار أمريكي، وارتفع إجمالي إيرادات اشتراكات فئات العملاء بنسبة 14% ليصل إلى 6.39 مليار دولار أمريكي، ووصل إجمالي الإيرادات السنوية المتكررة (ARR) لشركة أدوبي إلى 27.10 مليار دولار أمريكي، بزيادة قدرها 12.5%. ويؤدي استبعاد ما يقرب من 480 مليون دولار أمريكي من الإيرادات السنوية المتكررة المستحوذ عليها من Semrush إلى بقاء ما يقارب 26.62 مليار دولار أمريكي، أو تحقيق نمو بنسبة 10.5% مقارنة بالقاعدة المعاد تقييمها للسنة السابقة. وتتمثل الدلالة الاستثمارية في أن أدوبي لم تتحول بعد إلى شركة متآكلة الأصول (كمكعب ثلج يذوب)؛ حيث بات عبء الإثبات أضيق ويتركز على استدامة النمو العضوي فوق مستوى 10%.
-
أصبح تحقيق الدخل من الذكاء الاصطناعي قابلًا للقياس الآن، على الرغم من أنه لا يزال صغيرًا للغاية لحسم الجدل. تضاعف معدل الإيرادات السنوية المتكررة (ARR) المعتمد أولاً على الذكاء الاصطناعي أكثر من ثلاث مرات على أساس سنوي ليتجاوز 500 مليون دولار أمريكي في الربع الثاني، واقترب معدل ARR النهائي لـ Firefly من 300 مليون دولار أمريكي بعد ارتفاعه بنحو 50% على أساس تتابعي، ونما معدل ARR النهائي لـ GenStudio بأكثر من 25%، وازدادت أصول Firefly المُنشأة بأكثر من أربعة أضعاف. ومع ذلك، ظل معدل ARR المعتمد أولاً على الذكاء الاصطناعي دون 2% من إجمالي معدل ARR لشركة Adobe. وبالتالي، يجب أن يُظهر الربع الثالث استمراراً في تحقيق الأرباح التتابعية والتحويل المدفوع، وليس فقط حركة الزيارات أو الاستخدام أو إطلاق المنتجات.
-
يقايض التحول إلى نموذج "freemium" عمداً كفاءة معدل الإيرادات السنوية المتكررة (ARR) على المدى القريب مقابل الحصول على قمع مبيعات أكبر. صرحت الإدارة أنها ستسعى بقوة أكبر لجذب المستخدمين من خلال تجارب Acrobat وFirefly المجانية، مما يقلل من توقعات نمو الإيرادات السنوية المتكررة (ARR) للنصف الثاني من العام من المشتركين الأفراد. وهذا أمر منطقي من الناحية الاستراتيجية لأن حركة المرور على موقع Adobe.com نمت بنسبة تزيد عن 40% في الربع الثاني، وتصل ميزات Acrobat الجديدة إلى المستخدمين عبر ChatGPT وClaude وWhatsApp وEdge وChrome. كما أنه يزيد من خطر أن تأتي تكاليف الاستدلال والاستخدام المجاني قبل التحول إلى اشتراكات مدفوعة. وينبغي إعادة تقييم السهم فقط إذا تحول التفاعل إلى استهلاك رصيد مدفوع، أو اشتراكات، أو عقود للمؤسسات دون حدوث انخفاض ملموس في هامش الربح الإجمالي.
-
يقدم التقييم الآن هامش أمان ملموسًا للتدفقات النقدية. عند إغلاق 9 سبتمبر البالغ 254.86 دولارًا أمريكيًا ومع وجود 397.5 مليون سهم، بلغت قيمة الأسهم حوالي 101.3 مليار دولار أمريكي. ويعادل السعر حوالي 14.2 ضعف منتصف نطاق توجيهات ربحية السهم (EPS) وفقًا للمبادئ المحاسبية المقبولة عمومًا (GAAP) للسنة المالية 2026 البالغة 17.95 دولارًا أمريكيًا، و10.4 ضعف منتصف النطاق غير المتوافق مع GAAP البالغ 24.40 دولارًا أمريكيًا. وقد أدى التدفق النقدي التشغيلي للنصف الأول البالغ 5.12 مليار دولار أمريكي مطروحًا منه 95 مليون دولار أمريكي من النفقات الرأسمالية إلى تحقيق 5.03 مليار دولار أمريكي من التدفق النقدي الحر؛ ويعني الحساب السنوي البسيط حوالي 10.06 مليار دولار أمريكي، أو ما يقرب من 10.1 ضعف القيمة السوقية. ولا يمكن للمضاعف المنخفض أن يمنع حدوث تراجع في يوم الإعلان عن الأرباح، ولكنه يقلل بشكل كبير من افتراض النمو المطلوب لخلق قيمة على المدى الطويل.
-
يحتوي الربع الثالث على عتبات تفنيد صريحة. تتعزز النظرة الإيجابية إذا تجاوزت الإيرادات نطاق الشركة البالغ 6.67–6.72 مليار دولار أمريكي، وظل نمو الإيرادات السنوية المتكررة (ARR) العضوي عند 10% على الأقل، وارتفعت الإيرادات السنوية المتكررة القائمة أولاً على الذكاء الاصطناعي (AI-first ARR) بشكل ملموس فوق 500 مليون دولار أمريكي، وحافظ الهامش التشغيلي غير المتوافق مع مبادئ المحاسبة المقبولة عموماً (غير GAAP) على استقراره بالقرب من المستهدف البالغ 44%. وتضعف هذه النظرة إذا انخفضت الإيرادات عن 6.67 مليار دولار أمريكي، أو تراجع نمو الإيرادات السنوية المتكررة العضوي عن 10%، أو تم خفض مستهدف نمو الإيرادات السنوية المتكررة للسنة المالية 2026، أو انخفض هامش الربح الإجمالي عن 88% دون حدوث تسارع موازٍ في إيرادات الذكاء الاصطناعي المدفوعة. كما أن انتقال منصب الرئيس التنفيذي إلى أنيل شاكرافارتي في 1 ديسمبر يجعل إطار عمل السنة المالية 2027 على نفس القدر من الأهمية مثل الربع المالي المعلن عنه.
إن سلسلة التشغيل إلى التقييم قابلة للتكرار. إذ تشير نقطة المنتصف لإيرادات الربع الثالث البالغة 6.695 مليار دولار أمريكي إلى نمو بنسبة 11.8% مقارنة بإيرادات الربع الثالث من السنة المالية 2025 البالغة 5.988 مليار دولار أمريكي. ويؤدي تطبيق الهامش التشغيلي الموجه بنسبة 44% غير المتوافق مع مبادئ المحاسبة المقبولة عموماً (non-GAAP) إلى تحقيق دخل تشغيلي ربع سنوي غير GAAP بقيمة 2.95 مليار دولار أمريكي تقريباً. وإذا ظل التدفق النقدي الحر السنوي للنصف الأول قريباً من 10.06 مليار دولار أمريكي، فإن قيمة الأسهم في 9 سبتمبر تشير إلى عائد تدفق نقدي حر بنسبة 9.9% تقريباً. لا تحتاج أدوبي إلى العودة إلى نمو بنسبة 20% لتبرير السعر الحالي؛ بل تحتاج إلى دليل على أن النمو المتكرر المكون من رقمين منخفضين والهوامش التشغيلية المعدلة في منتصف الأربعينيات تقريباً هي هوامش مستدامة.
2. نظرة عامة على الشركة، ومزيج الأعمال، ومقاييس التشغيل الأساسية
تبيع شركة Adobe برمجيات قائمة على الاشتراك لإنشاء المحتوى، وإنتاجية المستندات، وتنظيم تجارب العملاء. وتخدم منتجات Creative Cloud مثل Photoshop وIllustrator وPremiere Pro وLightroom وAfter Effects المبدعين المحترفين والوكالات والمسوقين والمؤسسات. كما تخدم برامج Acrobat وAcrobat Studio وAdobe Express ومساعد الذكاء الاصطناعي (AI Assistant) محترفي الأعمال والمستهلكين والطلاب والفرق. وتساعد منتجات التجربة (Experience) — بما في ذلك Adobe Experience Platform وAdobe Experience Manager وAnalytics وCommerce وGenStudio وإمكانات Semrush المستحوذ عليها — المؤسسات على إنشاء المحتوى ورحلات العملاء وإدارتها وتخصيصها وتوزيعها وقياسها.
يعتمد النموذج التجاري بشكل ساحق على الإيرادات المتكررة. وعادةً ما يتم الاعتراف بإيرادات الاشتراكات على أساس تناسبي على مدار فترات العقود، في حين يتم الاعتراف بجزء أصغر من العروض القائمة على الاستخدام فور حدوث الاستهلاك. وتضيف اتفاقيات المؤسسات وضوحاً للالتزامات التعاقدية المتبقية (RPO) والإيرادات المؤجلة؛ في حين تعتمد منتجات الأفراد والشركات الصغيرة والمتوسطة بشكل متزايد على نموذج الاستقطاب المجاني (freemium) يليه تحقيق الدخل عبر الاشتراكات أو ائتمانات التوليد الذكائي. واعتبارًا من السنة المالية 2026، دمجت أدوبي قطاعاتها السابقة للوسائط الرقمية، والتجربة الرقمية، والنشر والإعلان في قطاع تقريري واحد نظرًا لأن المبيعات وتطوير المنتجات أصبحا متكاملين. وبناءً على ذلك، فإن الإفصاح عن مجموعات العملاء يعد أكثر فائدة لاتخاذ القرارات مقارنة بالتقسيم القطاعي السابق.
|
مجموعة الأعمال / العملاء
|
إيرادات الربع الثاني من السنة المالية 2026 أو مؤشر الأداء الرئيسي
|
النمو
|
المنتجات، والمشترون، والجوانب الاقتصادية
|
رؤية البحث
|
|
محترفو الإبداع والتسويق
|
إيرادات اشتراكات بقيمة 4.54 مليار دولار أمريكي
|
13% على أساس سنوي؛ 11% بالعملة الثابتة
|
تباع خدمات Creative Cloud وFirefly وGenStudio وAEP وAEM للمبدعين والوكالات والمسوقين والمؤسسات من خلال المقاعد والعقود والرصيد.
|
أكبر مجمع أرباح؛ تظل مسارات العمل الاحترافية ثابتة ومستمرة، في حين تضغط Figma وCanva وأدوات الذكاء الاصطناعي العام على التصميم من المستوى المبتدئ.
|
|
المهنيون في قطاع الأعمال والمستهلكون
|
إيرادات اشتراكات بقيمة 1.85 مليار دولار أمريكي
|
16% على أساس سنوي؛ 15% بالعملة الثابتة
|
تباع خدمات Acrobat وAcrobat Studio وExpress وAI Assistant وخدمات PDF للأفراد والفرق والطلاب والمؤسسات.
|
فئة العملاء الأسرع نمواً التي تم الكشف عنها؛ يمكن لـ Productivity Agent توسيع نطاق Acrobat من مجرد أداة لملفات PDF إلى منصة للعمل المعرفي.
|
|
اشتراكات أخرى
|
26 مليون دولار أمريكي
|
انخفاض بنسبة 4% تقريباً على أساس سنوي
|
الخدمات القديمة والعروض الدورية الأخرى خارج مجموعتي العملاء الرئيسيتين.
|
غير جوهري للفرضية الأساسية.
|
|
المنتجات والخدمات وأخرى
|
202 مليون دولار أمريكي
|
انخفاض بنسبة 13% تقريباً على أساس سنوي
|
التراخيص الدائمة والاستشارات والتدريب والصيانة والدعم والإعلانات.
|
الانخفاض يمكن السيطرة عليه لأن هذا المزيج لا يمثل سوى حوالي 3% من إيرادات المجموعة.
|
|
إجمالي أدوبي
|
6.62 مليار دولار أمريكي
|
13% على أساس سنوي؛ 11% بالعملة الثابتة
|
97% من إيرادات الاشتراكات؛ منتج وآلية مبيعات موحدة.
|
نموذج متكرر عالي الجودة مع التحول القائم على الذكاء الاصطناعي، وليس تراجع التراخيص التقليدية، هو ما يحدد نظام التقييم القادم.
|
ملاحظة: تغطي إيرادات اشتراكات مجموعات العملاء قطاعي الوسائط الرقمية والتجربة الرقمية السابقين. يعتمد النمو والمزيج على إفصاحات الشركة والحسابات المقربة. تعني CC العملة الثابتة.
إن أثمن أصول أدوبي هو سير العمل المترابط: حيث يمكن للمحترفين الابتكار في Creative Cloud، والتوليد أو التعديل باستخدام Firefly، وإدارة الأصول في Experience Manager، وتنشيط الحملات من خلال Experience Platform، وقياس النتائج عبر Analytics وGenStudio. يزيد هذا التكامل من تكاليف الانتقال إلى المنافسين ويمنح أدوبي سياقاً حصرياً لتقديم ذكاء اصطناعي آمن تجارياً. أما الفئة الأكثر عرضة للمنافسة فهي التصميم البسيط، حيث يمكن لمنصة Canva والنماذج التوليدية العامة تلبية المهام الأبسط بأسعار أقل.
يُعد Acrobat محرك النمو الثاني الأكثر وضوحًا. وتقول Adobe إن أكثر من 400 مليار ملف PDF يتم فتحها في Acrobat سنويًا. يقوم مساعد الإنتاجية (Productivity Agent) الآن بتحويل المستندات إلى تقارير مرئية، وعروض تقديمية، وبودكاست، ورؤى منظمة، بينما تربط قاعدة معرفة المؤسسات والمحلل المستودعات المشتركة. يمكن للمنتج أن يزيد من الرغبة في الدفع ويوسع نطاق سير العمل المستهدف، ولكن الربع الثالث لن يثبت بعد تحقيق عوائد اقتصادية ناضجة نظرًا للإعلان عن العديد من الميزات في 9 سبتمبر فقط.
المؤشرات التشغيلية الأساسية والتغييرات
المحفز المباشر هو مكالمة أرباح الربع الثالث للسنة المالية 2026 المقرر إجراؤها في 10 سبتمبر في تمام الساعة 2:00 بعد الظهر بتوقيت المحيط الهادئ. ويأتي هذا التقرير في أعقاب إعلان خلافة القيادة في 3 سبتمبر: حيث سيتولى رئيس قسم تنظيم تجربة العملاء، أنيل تشاكرافارثي، منصب الرئيس والرئيس التنفيذي في 1 ديسمبر، بينما سيصبح شانتانو ناراين رئيس مجلس الإدارة التنفيذي. يمثل هذا اختيارًا لكادر داخلي يتمتع بخبرة في قطاع الشركات الكبرى واستراتيجيات طرح المنتجات في السوق، ولكنه يجعل أيضًا من مكالمة الربع الثالث الفرصة الأولى للربط بين الأداء الحالي واستراتيجية السنة المالية 2027.
|
المقياس / الحدث
|
أحدث قيمة
|
المقارنة
|
الأساس
|
المغزى الاستثماري
|
|
إيرادات الربع الثاني
|
6.618 مليار دولار أمريكي
|
13% على أساس سنوي؛ 11% بالعملة الثابتة
|
المبادئ المحاسبية المقبولة عمومًا (GAAP)؛ الربع المنتهي في 29 مايو
|
ظل الطلب الأساسي مرنًا قبل الربع الثالث.
|
|
إجمالي الإيرادات السنوية المتكررة (ARR) لشركة Adobe
|
27.10 مليار دولار أمريكي
|
12.5% على أساس سنوي
|
الإيرادات السنوية المتكررة (ARR) للشركة؛ تشمل حوالي 480 مليون دولار أمريكي من Semrush
|
النمو التقريبي البالغ 10.5% باستثناء Semrush يحافظ على فرضية النمو العضوي دون تغيير.
|
|
الإيرادات السنوية المتكررة (ARR) المرتكزة على الذكاء الاصطناعي أولاً / الإيرادات السنوية المتكررة لـ Firefly
|
أكثر من 500 مليون دولار أمريكي / تقترب من 300 مليون دولار أمريكي
|
أكثر من 3 أضعاف على أساس سنوي / حوالي 50% على أساس ربع سنوي
|
الإيرادات السنوية المتكررة (ARR) الختامية المحددة من قِبل الشركة
|
يتسارع تحقيق الإيرادات من قاعدة صغيرة؛ ويُعد الإفصاح المتتابع أمراً أساسياً.
|
|
الإيرادات المستهدفة للربع الثالث
|
6.67–6.72 مليار دولار أمريكي
|
نمو سنوي ضمني بنسبة 11.4%–12.2%
|
توجيهات الشركة؛ تشمل Semrush
|
أي نتيجة دون هذا النطاق ستضر بفرضية تحقيق نمو منخفض من رقمين.
|
|
ربحية السهم / هامش الربح المستهدف غير المتوافق مع GAAP للربع الثالث
|
6.05–6.10 دولار أمريكي / حوالي 44%
|
نمو ربحية السهم بنسبة تتراوح بين 13% و14% تقريباً
|
تعريف الشركة غير المتوافق مع GAAP
|
يختبر ما إذا كان الإنفاق على الاستدلال بالذكاء الاصطناعي وعمليات الاستحواذ لا يزال متوافقاً مع العوامل الاقتصادية القوية.
|
|
انتقال منصب الرئيس التنفيذي
|
يسري اعتباراً من 1 ديسمبر 2026
|
خَلَف داخلي
|
إعلان مجلس الإدارة في 3 سبتمبر
|
يقلل من حالة عدم اليقين بشأن البحث ولكنه يزيد من أهمية إطار العمل التشغيلي للسنة المالية 2027.
|
ملاحظة: يُحسب نمو الإيرادات السنوية المتكررة (ARR) العضوي التقريبي البالغ 10.5% كـ (27.10 مليار دولار أمريكي مطروحاً منها 0.48 مليار دولار أمريكي) مقسوماً على 24.08 مليار دولار أمريكي، ناقص واحد. وهو ليس مقياساً عضوياً معلناً من قِبل الشركة. يقارن النمو الضمني للربع الثالث التوجيهات مع إيرادات الربع الثالث من السنة المالية 2025 البالغة 5.988 مليار دولار أمريكي.
يعتمد إعداد الأرباح الأساسي على توجيهات الشركة بدلاً من الأرقام التقديرية غير الرسمية (whisper numbers) التي لا يمكن التحقق منها. وتركز لقطة التقدير الثانوية المتاحة قبل الإعلان على إيرادات تقارب 6.7 مليار دولار أمريكي وربحية سهم معدلة تبلغ 6.09 دولار أمريكي، مما يطابق التوجيهات فعلياً. وبالتالي، من المرجح أن يكون المصدر الأكبر للمفاجأة هو الإيرادات السنوية المتكررة (ARR) الختامية، والإيرادات السنوية المتكررة القائمة على الذكاء الاصطناعي أولاً (AI-first ARR)، والاستهلاك المدفوع لمنصة Firefly، ومستهدفات السنة المالية 2026، والتعليقات الخاصة بالسنة المالية 2027، بدلاً من التفوق الطفيف في ربحية السهم الناتج عن عمليات إعادة الشراء.
3. الجودة الأساسية
|
المقياس
|
السنة المالية 2023
|
السنة المالية 2024
|
السنة المالية 2025
|
النصف الأول من السنة المالية 2026
|
وجهة نظر البحث
|
|
الإيرادات
|
19.41 مليار دولار أمريكي
|
21.51 مليار دولار أمريكي
|
23.77 مليار دولار أمريكي
|
13.02 مليار دولار أمريكي
|
مسار نمو من خانتين على مدى ثلاث سنوات؛ نما النصف الأول بنسبة 12%.
|
|
هامش الربح الإجمالي (GAAP)
|
87.9%
|
89.0%
|
89.3%
|
89.4%
|
لم يؤثر استدلال الذكاء الاصطناعي سلباً بعد على الاقتصاديات الإجمالية على مستوى البرمجيات.
|
|
الدخل التشغيلي / هامش التشغيل (GAAP)
|
6.65 مليار دولار أمريكي / 34.3%
|
6.74 مليار دولار أمريكي / 31.3%
|
8.71 مليار دولار أمريكي / 36.6%
|
4.66 مليار دولار أمريكي / 35.8%
|
شملت السنة المالية 2024 رسوم إنهاء صفقة Figma البالغة 1.0 مليار دولار أمريكي؛ والربحية المعيارية مستدامة.
|
|
صافي الدخل (GAAP)
|
5.43 مليار دولار أمريكي
|
5.56 مليار دولار أمريكي
|
7.13 مليار دولار أمريكي
|
3.60 مليار دولار أمريكي
|
يستفيد نمو الأرباح من الرافعة التشغيلية وتقلص قاعدة الأسهم.
|
|
التدفق النقدي التشغيلي
|
7.30 مليار دولار أمريكي
|
8.06 مليار دولار أمريكي
|
10.03 مليار دولار أمريكي
|
5.12 مليار دولار أمريكي
|
يتجاوز توليد النقد باستمرار صافي الدخل بموجب مبادئ GAAP.
|
|
التدفق النقدي الحر / النفقات الرأسمالية
|
6.94 مليار دولار أمريكي / 360 مليون دولار أمريكي
|
7.87 مليار دولار أمريكي / 183 مليون دولار أمريكي
|
9.85 مليار دولار أمريكي / 179 مليون دولار أمريكي
|
5.03 مليار دولار أمريكي / 95 مليون دولار أمريكي
|
يدعم نموذج رأس المال الخفيف عمليات إعادة الشراء والاستحواذ.
|
|
النقد بالإضافة إلى الاستثمارات / الديون
|
غير معروض
|
7.89 مليار دولار أمريكي / 5.63 مليار دولار أمريكي
|
6.60 مليار دولار أمريكي / 6.21 مليار دولار أمريكي
|
5.63 مليار دولار أمريكي / 6.65 مليار دولار أمريكي
|
صافي دين متواضع بعد Semrush؛ ولا تشكل الرافعة المالية خطراً على فرضية الاستثمار.
|
ملاحظة: يعادل التدفق النقدي الحر التدفق النقدي التشغيلي مطروحاً منه مشتريات العقارات والمعدات. تغطي قيم النصف الأول من السنة المالية 2026 فترة الستة أشهر المنتهية في 29 مايو. الدين هو القيمة الدفترية؛ وتتضمن السنة المالية 2024 الديون المتداولة وطويلة الأجل. تُحسب النسب المئوية من البيانات المالية المعدة وفقاً لمبادئ GAAP وقد تختلف قليلاً بسبب التقريب.
النمو والهوامش. إن جودة نمو شركة أدوبي قوية لأن إيرادات الاشتراكات مثلت 97% من مبيعات الربع الثاني، وارتفعت الالتزامات التعاقدية المتبقية (RPO) بنسبة 13% لتصل إلى 22.27 مليار دولار أمريكي. ولا يزال نمو الإيرادات يتجاوز نمو تكلفة الإيرادات بالقيمة المطلقة بالدولار، مما يحافظ على هامش الربح الإجمالي قريباً من 89%. والتحفظ المهم هو مساهمة الاستحواذ: حيث أضافت شركة Semrush حوالي 40 مليون دولار أمريكي إلى إيرادات اشتراكات الربع الثاني و480 مليون دولار أمريكي إلى الإيرادات السنوية المتكررة (ARR) النهائية. ولا يزال نمو الإيرادات السنوية المتكررة العضوية البالغ حوالي 10.5% صحياً، ولكن حدوث المزيد من التباطؤ قد يؤكد المخاوف من أن بدائل الذكاء الاصطناعي المجانية تضعف نمو عدد المقاعد والأسعار.
التدفق النقدي وكثافة رأس المال. بلغ التدفق النقدي الحر (FCF) في النصف الأول ما يقرب من 5.03 مليار دولار أمريكي، بزيادة تقارب 9% مقارنة بـ 4.60 مليار دولار أمريكي في العام السابق. ويمثل ذلك هامش تدفق نقدي حر بنسبة 38.6% على الرغم من تصنيف الاستحواذ النقدي على Semrush بقيمة 1.56 مليار دولار أمريكي ضمن التدفق النقدي الاستثماري بدلاً من التدفق النقدي الحر. وبلغت التعويضات القائمة على الأسهم بقيمة 1.04 مليار دولار أمريكي 20% من التدفق النقدي التشغيلي، وبالتالي فإن التدفق النقدي الحر ليس خاليًا من التكلفة اقتصاديًا؛ ومع ذلك، أدت عمليات إعادة الشراء إلى خفض عدد الأسهم المخففة من 433 مليون سهم في النصف الأول من السنة المالية 2025 إلى 407 مليون سهم في النصف الأول من السنة المالية 2026.
الميزانية العمومية وتخصيص رأس المال. بلغ النقد بالإضافة إلى الاستثمارات قصيرة الأجل 5.63 مليار دولار أمريكي مقارنة بديون بلغت 6.65 مليار دولار أمريكي في الربع الثاني. ويعد وضع صافي الدين المتواضع هذا قابلاً للإدارة مقارنة بالتدفق النقدي الحر السنوي الذي يقترب من 10 مليارات دولار أمريكي. وقد أنفقت شركة أدوبي 4.59 مليار دولار أمريكي على عمليات إعادة الشراء في النصف الأول واعتمدت برنامجًا جديدًا بقيمة 25 مليار دولار أمريكي في أبريل. ويمكن لشراء الأسهم بسعر يقارب 10 أضعاف التدفق النقدي أن يخلق قيمة إذا ظلت الإيرادات السنوية المتكررة العضوية (ARR) في خانة العشرات؛ غير أن عمليات إعادة الشراء الممولة بالديون ستصبح أقل جاذبية إذا انخفض النمو إلى خانة الآحاد المتوسطة.
الاستنتاج الأساسي. الجودة عالية: تجمع أدوبي بين نمو متكرر من رقمين، وهامش ربح إجمالي يبلغ حوالي 89%، وهامش تشغيلي في أواخر الثلاثينيات وفقًا للمبادئ المحاسبية المقبولة عمومًا (GAAP)، ونفقات رأسمالية منخفضة. المتغير الأكثر أهمية بمفرده هو معدل تحويل الذكاء الاصطناعي المدفوع المعبر عنه من خلال الإيرادات السنوية المتكررة (ARR) باستثناء الاستحواذات. إن نمو الاستخدام دون تحقيق نمو عضوي في الإيرادات السنوية المتكررة بنسبة 10% على الأقل من شأنه أن يشير إلى أن قمع المبيعات الجديد يلتهم الحصة الحالية للعلامة التجارية بدلاً من توسيعها.
4. قطاع الصناعة والمشهد التنافسي
تغطي أدوبي ثلاثة أسواق متداخلة بدلاً من قطاع صناعي واحد محدد بدقة: برمجيات الإبداع الاحترافية، وإنتاجية المستندات، وبرمجيات تجربة العملاء للمؤسسات. لا يمكن مقارنة تقديرات الحصة السوقية بشكل مباشر لأن الموردين يخلطون بين عدد الاشتراكات، والمستخدمين شهريًا، والإيرادات، والمنتجات المخصصة لفئات معينة. لذلك، يستخدم هذا التقرير النطاق التشغيلي المدقق أو المعلن عنه من قبل الشركة كمؤشر للزخم التنافسي، دون ادعاء حصة سوقية مجمعة دقيقة.
|
البعد التنافسي
|
مكانة أدوبي القابلة للإثبات
|
مؤشر قياس الحجم والقيود المرتبطة به
|
المنافسون الرئيسيون / البدائل
|
الأثر على التقييم
|
|
الإنشاء الاحترافي
|
تدعم تطبيقات Creative Cloud الرائدة سير العمل عالي المستوى للصور والفيديو والرسوم التوضيحية والنشر.
|
بلغت إيرادات قطاع الإعلام الرقمي السابق للسنة المالية 2025 حوالي 17.65 مليار دولار أمريكي؛ وهي تشمل Acrobat ولا تمثل مقياسًا خالصًا لحصة الابتكار الإبداعي.
|
Canva، وFigma، وAutodesk، وApple، وBlackmagic Design، والأدوات المعتمدة أساسًا على الذكاء الاصطناعي.
|
يدعم عمق سير العمل الحفاظ على المستخدمين، ولكن الإنشاء الأبسط أصبح بمثابة سلعة اعتيادية.
|
|
إنتاجية المستندات
|
ابتكرت Adobe صيغة PDF؛ ويُفتح أكثر من 400 مليار ملف PDF في Acrobat سنويًا.
|
يقيس عدد مرات فتح المستندات معدل الاستخدام، وليس الحسابات المدفوعة أو الإيرادات.
|
Microsoft، وGoogle، وDocusign، وChatGPT، وClaude، وأدوات المتصفح.
|
يوسع وكيل الإنتاجية حالات الاستخدام، في حين يقلل التوزيع عبر المنصات من عوائق الانتقال.
|
|
تجربة العملاء
|
تربط منصات AEP، وAEM، وGenStudio، وAnalytics، وCommerce، وSemrush بين إنشاء المحتوى والتفعيل والقياس.
|
بلغت إيرادات قطاع التجربة الرقمية السابق للسنة المالية 2025 حوالي 5.86 مليار دولار أمريكي؛ ولم تعد Adobe تعلن عنها كقطاع منفصل.
|
Salesforce، وHubSpot، وServiceNow، وOracle، وSAP، ومزودو تكنولوجيا التسويق المتخصصون.
|
يعد المحتوى المتكامل مع البيانات عنصر تميز، ولكن ميزانيات منصات المؤسسات تشهد منافسة شديدة.
|
|
الذكاء الاصطناعي التوليدي
|
يدعم Firefly نماذج Adobe ونماذج الطرف الثالث مع توفير حوكمة المؤسسات وسير عمل آمن تجاريًا.
|
تجاوزت الإيرادات السنوية المتكررة القائمة على الذكاء الاصطناعي أولاً 500 مليون دولار أمريكي، وهو ما يقل عن 2% من إجمالي الإيرادات السنوية المتكررة لشركة Adobe.
|
OpenAI، وGoogle، وAnthropic، وMicrosoft، وMidjourney، وRunway، وCanva، وFigma.
|
يقلل اختيار النموذج من خطر الاستبدال؛ بينما قد تؤدي تكلفة الاستدلال وضعف التميز إلى ضغط الهوامش.
|
|
التوزيع والنظام البيئي
|
تتمدد منتجات Acrobat والمنتجات الإبداعية لتشمل ChatGPT وClaude وWhatsApp وEdge وChrome ومستودعات المؤسسات.
|
تم الكشف عن مدى التوزيع، ولكن لم يتم الكشف عن اقتصاديات التحويل.
|
أنظمة التشغيل، والمتصفحات، وأدوات التعاون، ومنصات النماذج.
|
يؤدي النطاق الأوسع إلى نمو قمع المبيعات ولكنه قد ينقل القوة التفاوضية لصالح المنصات.
|
|
الشركة
|
أحدث فترة مقارنة
|
الإيرادات / مؤشر الأداء الرئيسي
|
النمو والربحية
|
الموقع التشغيلي وموقع الذكاء الاصطناعي
|
الخلاصة التنافسية
|
|
Adobe
|
الربع الثاني من السنة المالية 2026
|
إيرادات بقيمة 6.62 مليار دولار أمريكي؛ وإيرادات سنوية متكررة (ARR) بقيمة 27.10 مليار دولار أمريكي
|
نمو الإيرادات بنسبة 13%؛ وهامش تشغيل وفقاً لمبادئ GAAP بنسبة 33.8%
|
إيرادات سنوية متكررة (ARR) تركز على الذكاء الاصطناعي أولاً تتجاوز 500 مليون دولار أمريكي؛ وأقوى حزمة برمجية احترافية متعددة الوسائط وحضور متميز للمستندات.
|
مستفيد صافٍ إذا أدى الذكاء الاصطناعي إلى زيادة الطلب على سير العمل؛ والتقييم يخصم بالفعل الاضطرابات الكبيرة.
|
|
فيغما
|
الربع الثاني من عام 2026
|
إيرادات بقيمة 370 مليون دولار أمريكي؛ ومعدل الاحتفاظ بصافي الإيرادات (NDR) بنسبة 136%
|
نمو بنسبة 48%؛ وهامش تشغيل سلبي بنسبة 32% وفقاً لمبادئ GAAP
|
تسييل أرصدة الذكاء الاصطناعي، والتصميم القائم على الوكلاء، ولوحات العمل التعاونية تعمل على توسيع نطاق المنتجات.
|
حائز على حصة سوقية في تصميم المنتجات التعاونية، لكنه أصغر بكثير وأقل ربحية من أدوبي.
|
|
كانفا
|
السنة المالية 2025
|
إيرادات بقيمة 3.5 مليار دولار أمريكي؛ و260 مليون مستخدم نشط شهرياً (MAU)
|
الربحية غير قابلة للمقارنة علناً
|
يهيمن نظام التشغيل الإبداعي والتوزيع المجاني الواسع على التواصل البصري العادي.
|
الفائز الواضح في جذب المستخدمين على نطاق واسع، والتهديد الأكبر لأدوبي تحت الفئة الاحترافية.
|
|
أوتوديسك
|
الربع الثاني من السنة المالية 2027
|
إيرادات بقيمة 2.05 مليار دولار أمريكي؛ والتزامات أداء متبقية (RPO) بقيمة 7.43 مليار دولار أمريكي
|
نمو بنسبة 16%؛ وهامش تشغيل بنسبة 29% وفقاً لمبادئ GAAP
|
يدعم سياق التصميم ثنائي الأبعاد وثلاثي الأبعاد الموثوق الذكاء الاصطناعي في الهندسة المعمارية والهندسة والتصنيع.
|
النجاح في مسارات عمل التصميم المادي المتخصصة؛ التداخل مع Adobe محدود ولكنه مؤثر في مجالات الوسائط وثلاثي الأبعاد.
|
|
Salesforce
|
الربع الثاني من السنة المالية 2027
|
إيرادات بقيمة 11.3 مليار دولار أمريكي؛ و33.5 مليار دولار أمريكي كالتزامات أداء متبقية حالية (cRPO)
|
نمو بنسبة 11%؛ وهامش تشغيل بموجب مبادئ GAAP بنسبة 20.5%
|
اقتربت الإيرادات السنوية المتكررة (ARR) لـ Agentforce وData 360 من 3.9 مليار دولار أمريكي، مع مساهمة عمليات الاستحواذ في زيادة النطاق.
|
الفوز في سباق منصات الوكلاء للمؤسسات والضغط على حصة ميزانية تجربة العملاء الخاصة بشركة Adobe.
|
|
HubSpot
|
الربع الثاني من عام 2026
|
إيرادات بقيمة 912 مليون دولار أمريكي؛ و306,446 عميلاً
|
نمو بنسبة 20%؛ وهامش تشغيل بموجب مبادئ GAAP بنسبة 4.8%
|
تستهدف منصة العملاء القائمة على الوكلاء والأسعار الأكثر بساطة الشركات الآخذة في التوسع.
|
كسب حصة السوق من الشركات الصغيرة والمتوسطة بشكل أسرع من Adobe، وإن كان ذلك دون امتلاك خندق الحماية التنافسي الذي تتمتع به Adobe في إنشاء المحتوى.
|
ملاحظة: تختلف الفترات ونطاقات المنتجات وتعريفات ARR وRPO وcRPO وNDR وMAU والهوامش. أرقام Canva صادرة عن الشركة ولكنها غير مدققة وتفتقر إلى هامش تشغيلي قابل للمقارنة. يُحتسب هامش تشغيل Adobe للربع الثاني من الدخل التشغيلي بموجب مبادئ GAAP البالغ 2.238 مليار دولار أمريكي. مقاييس المنافسين هي مؤشرات تشغيلية تقريبية وليست حصصًا سوقية مباشرة.
يتمايز الفائزون حسب الفئة؛ حيث تفوز Canva في الاستحواذ على السوق الجماهيرية، وتفوز Figma في توسيع تصميم المنتجات التعاوني، وتفوز Autodesk في سياق التصميم المادي المتخصص، وتفوز Salesforce في نطاق منصة البيانات ووكلاء المؤسسات. ولا تزال Adobe تفوز بفضل اتساع وعمق مسارات العمل الاحترافية الممتدة من الابتكار إلى التفعيل. إن الموقف الأضعف ليس الحزمة الاحترافية الأساسية لـ Adobe، بل يكمن في قمع جذب المبتدئين، حيث تحد وفرة الأدوات المجانية من الحاجة إلى البدء باشتراك في Adobe.
تُعد شركة أدوبي مستفيدًا صافيًا من حجم المحتوى المتزايد لأن كل أصل يتم إنشاؤه بواسطة الذكاء الاصطناعي لا يزال يتطلب التحرير، والتحكم في العلامة التجارية، وإدارة الحقوق، والتوزيع، والقياس. ولا تصبح خاسرًا صافيًا إلا إذا استوعب موفرو النماذج والمنصات تدفقات العمل هذه قبل أن تقوم أدوبي بتحويل قاعدة مستخدميها المثبتة وسياقها الخاص إلى وكلاء مدفوعي الأجر. ويشير التقييم إلى أن السوق يرجح بالفعل بنسبة عالية حدوث هذه النتيجة السلبية. لا يتعين على الربع الثالث إثبات الهيمنة، ولكنه يجب أن يُظهر أن تحقيق الأرباح من الذكاء الاصطناعي يتوسع بمعدل أسرع من تباطؤ الإيرادات المتكررة السنوية (ARR) العضوية.
5. المخاطر الرئيسية
-
الالتهام الذاتي لنموذج الخدمات المجانية والمدفوعة (Freemium). إذا ارتفع عدد مستخدمي Firefly أو Express أو Acrobat المجانيين في حين انخفضت الإيرادات السنوية المتكررة (ARR) - باستثناء Semrush - إلى ما دون 10%، فإن تكاليف الاستحواذ ونفقات الاستدلال سترتفع قبل البدء في تحقيق الدخل. وسوف يضعف نمو الإيرادات والهامش الإجمالي معًا، مما يبرر مضاعف تقييم أقل من الناحية الهيكلية.
-
إزاحة سير العمل الاحترافي. إذا توسعت Figma أو Canva أو الأدوات القائمة على الذكاء الاصطناعي من مرحلة توليد الأفكار إلى إنتاج الفيديو والتصوير والتخطيط والحوكمة بمستوى احترافي، فقد يتباطأ نمو عدد مشتركي Creative Cloud والتسعير. وسيكون تراجع نمو اشتراكات محترفي الإبداع والتسويق إلى ما دون 10% بمثابة مؤشر مبكر.
-
ضغوط تكاليف الذكاء الاصطناعي. تشمل تكاليف استضافة الاشتراكات ومراكز البيانات بالفعل نفقات الاستدلال. وإن انخفاض هامش الربح الإجمالي وفقًا للمبادئ المحاسبية المقبولة عمومًا (GAAP) إلى ما دون 88% دون تسارع في الإيرادات السنوية المتكررة (ARR) المدفوعة للذكاء الاصطناعي سيشير إلى تدهور اقتصاديات الاستخدام وسيؤدي إلى تقليل تحويل التدفق النقدي الحر (FCF).
-
مخاطر التنفيذ والاستحواذ في المؤسسات. أضافت Semrush ما قيمته 1.18 مليار دولار أمريكي من الشهرة والإيرادات السنوية المتكررة (ARR) الكبيرة، بينما تضيف Topaz Labs مهمة تكامل أخرى. وإذا انخفض نمو GenStudio عن 20%، أو تراجع نمو الالتزامات بالأداء المتبقي (RPO) عن 10%، أو فشل البيع العابر، فلن يحقق رأس مال الاستحواذ عائدًا كافيًا.
-
انتقال القيادة. تتداخل التغييرات الانتقالية في مناصب الرئيس التنفيذي والمسؤول المالي الرئيسي والتخطيط الاستراتيجي. وإذا تأخرت توجيهات السنة المالية 2027، أو أدت عمليات إعادة التنظيم إلى تعطيل المبيعات، أو إذا أعطى الرئيس التنفيذي الجديد الأولوية للنمو من خلال خفض الأسعار وزيادة الإنفاق، فقد يتراجع الهامش والثقة على المدى القريب على الرغم من استقرار الامتياز التجاري.
-
مخاطر تخصيص رأس المال. أعادت شركة Adobe شراء أسهم بقيمة 4.59 مليار دولار أمريكي في النصف الأول من العام مع الانتقال إلى صافي ديون متواضع. وتخلق عمليات إعادة الشراء قيمة بمضاعفات منخفضة فقط إذا كانت الأرباح مستدامة؛ كما أن النمو العضوي الذي يقل عن خانة الآحاد المرتفعة من شأنه أن يجعل عمليات إعادة الشراء الإضافية الممولة بالديون أقل جاذبية.
-
الاعتماد على المنصات، والتنظيم، والملكية الفكرية. يؤدي التوزيع من خلال النموذج والمتصفح ومتجر التطبيقات ومنصات التعاون إلى توسيع نطاق الوصول ولكنه يخلق أيضاً مخاطر حارس البوابة. وقد تؤدي قواعد حقوق الطبع والنشر، أو بيانات التدريب، أو الخصوصية، أو مخرجات الذكاء الاصطناعي إلى زيادة تكاليف الامتثال أو تقييد ميزات المنتج، مما يؤدي إلى إبطاء وتيرة الاعتماد وخفض الهوامش.
6. قائمة المراقبة
-
إيرادات الربع الثالث: تجاوز 6.72 مليار دولار أمريكي يعزز هذه الرؤية؛ والتراجع عن 6.67 مليار دولار أمريكي يضعفها لأن الشركة حددت النطاق بعد دمج Semrush.
-
النمو العضوي في الإيرادات السنوية المتكررة (ARR): تحقيق 10% على الأقل بعد استبعاد الإيرادات السنوية المتكررة (ARR) المستحوذ عليها يدعم فرضية الامتياز؛ وأقل من 10% يمثل الإشارة السلبية الأكثر أهمية.
-
الإيرادات السنوية المتكررة (ARR) القائمة أولاً على الذكاء الاصطناعي والإيرادات السنوية المتكررة لـ Firefly: يشير التقدم المتتابع الملموس من فوق 500 مليون دولار أمريكي وما يقارب 300 مليون دولار أمريكي، على التوالي، إلى التحول للدفع؛ والكشف عن الاستخدام فقط لن يكون كافياً.
-
نمو اشتراكات محترفي الإبداع والتسويق: تحقيق 10% أو أفضل يشير إلى أن الطلب المهني لا يزال مرناً؛ بينما معدل نمو من خانة واحدة سيعزز حجة الإحلال.
-
نمو اشتراكات محترفي الأعمال والمستهلكين: تحقيق 14% أو أفضل يظهر أن Acrobat وExpress لا يزالان يمثلان محركاً ثانياً؛ بينما التباطؤ دون 12% سيثير التساؤلات حول استراتيجية الفريميوم (الخدمات المجانية المدفوعة).
-
هامش الربح الإجمالي وفقاً للمبادئ المحاسبية المقبولة عموماً (GAAP) والهامش التشغيلي لغير مبادئ GAAP: بنسبة لا تقل عن 88% وقرابة 44%، على التوالي، تظهر أن تكاليف الذكاء الاصطناعي لا تزال تحت السيطرة. وأي تراجع دون تحقيق معدل إيرادات سنوية متكررة (ARR) أسرع من شأنه أن يضعف هذه الرؤية.
-
إطار عمل السنتين الماليتين 2026 و2027: الحفاظ على إيرادات السنة المالية 2026 أو زيادتها لتتراوح بين 26.50 و26.60 مليار دولار أمريكي، ونمو إجمالي الإيرادات السنوية المتكررة (ARR) النهائية لشركة Adobe بنسبة 10.2%، وربحية السهم غير المتوافقة مع المبادئ المحاسبية المقبولة عموماً (non-GAAP EPS) لتتراوح بين 24.35 و24.45 دولاراً أمريكياً؛ وتوضيح ما إذا كانت السنة المالية 2027 قادرة على الحفاظ على نمو عضوي مكون من رقمين في الإيرادات السنوية المتكررة (ARR) تحت قيادة الرئيس التنفيذي الجديد.
-
زخم المنافسين: مراقبة معدل الاحتفاظ بصافي الإيرادات (NDR) لشركة Figma البالغ 136%، والمستخدمين النشطين شهرياً لـ Canva البالغ عددهم 260 مليوناً، ونمو Autodesk بنسبة 14% بالعملة الثابتة، ونمو التزامات الأداء المتبقية الحالية (cRPO) لشركة Salesforce بنسبة 14%، ونمو HubSpot بنسبة 17% بالعملة الثابتة. إن التسارع لدى هؤلاء الأقران إلى جانب تباطؤ Adobe قد يشير إلى خسارة في الحصة السوقية.
7. المصادر