المؤلف: أبحاث LBank المحلل: لودو
إخلاء مسؤولية: تم إعداد هذا التقرير وتحليله بناءً على معلومات متاحة للعامة، وهو مخصص فقط لمشاركة المعلومات والمناقشة البحثية. ولا يشكل نصيحة استثمارية، أو توصية بأوراق مالية، أو تعليمات تداول، أو أي ضمان للعوائد. قد تتغير عمليات الشركة، والتقييمات، وأسعار السوق، وتوقعات الإجماع المناقشة هنا بمرور الوقت. يجب على القراء التحقق بشكل مستقل من البيانات واتخاذ قراراتهم الخاصة.
1. الاستنتاج الرئيسي
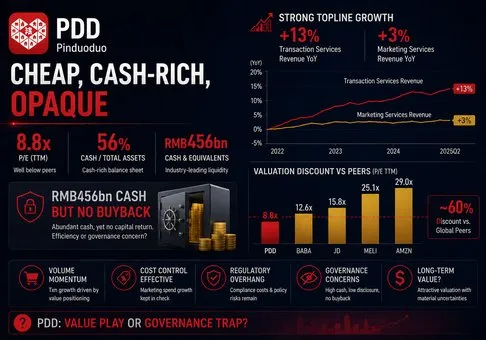
التقييم العام: لا تزال PDD Holdings منصة تجارة إلكترونية عالية الجودة وغنية بالسيولة النقدية، وتبدو أسهمها مقومة بأقل من قيمتها الحقيقية مع انحياز إيجابي للمخاطر والمكافآت عند حوالي 8.8 ضعف أرباح GAAP المتأخرة؛ والمتغير المهيمن هو ما إذا كان استثمار Temu في الامتثال يمكن أن يحافظ على نمو المعاملات دون تحويل نموذج خفيف الأصول هيكليًا إلى منصة ذات تكلفة أعلى بشكل دائم.
-
إن الامتياز التشغيلي أفضل مما يوحي به تراجع الأرباح المعلن. ارتفعت إيرادات الربع الثاني بنسبة 8.1% على أساس سنوي لتصل إلى 112.4 مليار رنمينبي، وزاد الربح التشغيلي بنسبة 7.6% ليصل إلى 27.8 مليار رنمينبي، وارتفع التدفق النقدي التشغيلي بنسبة 18.6% ليصل إلى 25.7 مليار رنمينبي. وانخفض صافي الدخل بموجب مبادئ المحاسبة المقبولة عموماً (GAAP) بنسبة 11.6% ليصل إلى 27.2 مليار رنمينبي، ولكن هذا الانخفاض كان مدفوعاً بشكل أساسي بعوامل أدنى من الربح التشغيلي، متمثلة في خسائر أخرى بقيمة 7.4 مليار رنمينبي ورسوم ضريبية أعلى، وليس بسبب انهيار في الاقتصاديات الأساسية للمنصة. وتتمثل الآثار الاستثمارية في أن القدرة الحالية على تحقيق الأرباح قد تضررت هامشياً، لكنها لم تنكسر.
-
إن خدمات المعاملات، وهي أقرب مؤشر معلن لنشاط السوق وتحقيق العوائد المرتبطة بتلبية الطلبات، هي محرك النمو الحقيقي. نمت إيرادات خدمات المعاملات بنسبة 13.3% لتصل إلى 54.7 مليار رنمينبي وساهمت بنسبة 77% من الإيرادات الإضافية لهذا الربع، بينما ارتفعت خدمات التسويق عبر الإنترنت بنسبة 3.5% فقط لتصل إلى 57.6 مليار رنمينبي. وفي ظل مزيج الإيرادات الحالي البالغ 48.7%، فإن كل تغيير بمقدار نقطة مئوية واحدة في نمو خدمات المعاملات يغير نمو المجموعة بنحو 0.49 نقطة مئوية قبل احتساب تأثيرات المزيج. وبناءً على ذلك، أصبحت شركة PDD تعتمد بشكل متزايد على استدامة كثافة المعاملات المحلية والعابرة للحدود بدلاً من استخلاص المزيد من العوائد الإعلانية.
-
تظل جودة النقد قوية بشكل استثنائي بالنسبة لمنصة نمو عالمي. تجاوز التدفق النقدي التشغيلي للربع الثاني البالغ 25.7 مليار يوان صيني الفترة المقابلة من العام السابق بمقدار 4.0 مليار يوان صيني، في حين بلغت النفقات الرأسمالية لعام 2025 نحو 1.1 مليار يوان صيني فقط مقابل 106.9 مليار يوان صيني من التدفقات النقدية التشغيلية. وبلغت السيولة النقدية وما يعادلها والاستثمارات قصيرة الأجل 456.4 مليار يوان صيني، أو 67.3 مليار دولار أمريكي، في 30 يونيو، باستثناء النقد المقيد ومعظم الأصول المالية ذات الأجل الأطول. ويمكن لهذه الميزانية العمومية استيعاب الإجراءات التنظيمية التصحيحية ودعم التجار، ولكن غياب عمليات إعادة شراء الأسهم الجوهرية أو توزيعات الأرباح يعني أن مساهمي الأقلية لا يسيطرون بعد على توقيت تحقيق القيمة.
-
يخصم التقييم ما هو أكثر بكثير من مجرد تباطؤ طبيعي في النمو. باستخدام سعر إغلاق 27 أغسطس البالغ 84.69 دولارًا أمريكيًا، وقيمة سوقية تبلغ حوالي 120.0 مليار دولار أمريكي، وصافي دخل متراكم وفقًا للمبادئ المحاسبية المقبولة عمومًا (GAAP) محسوب ميكانيكيًا بقيمة 92.1 مليار رنمينبي، أو حوالي 13.6 مليار دولار أمريكي بسعر التحويل في نهاية الربع، فإن سهم PDD يُتداول بالقرب من 8.8 ضعف الأرباح المتراكمة. يعادل النقد والاستثمارات قصيرة الأجل حوالي 56% من القيمة السوقية؛ وطرح هذه الأصول فقط يعني ضمناً قيمة للمنشأة تقارب 52.7 مليار دولار أمريكي. لا يتطلب السهم نموًا هائلًا في الإيرادات ليكون غير مكلف، ولكنه يتطلب أن يظل النقد متاحًا اقتصاديًا وألا تؤدي التكاليف التنظيمية إلى إعادة ضبط الهوامش الطبيعية نحو الانخفاض.
-
تتمثل حالة الصعود في المرونة التشغيلية بالإضافة إلى إعادة تقييم الثقة، في حين أن حالة الفشل هي دوامة من التكاليف التنظيمية. فرضت المفوضية الأوروبية غرامة بقيمة 200 مليون يورو بموجب قانون الخدمات الرقمية وطالبت منصة تيمو بتقديم خطة عمل بحلول 28 أغسطس 2026. وتعد الغرامة الفورية صغيرة نسبياً مقارنة بالسيولة النقدية لدى شركة بي دي دي، ولكن الضوابط المطلوبة، والتحقق من هوية البائعين، واختبار المنتجات، وتلبية الطلبات محلياً قد تكون التزامات متكررة. وستضعف الفرضية الإيجابية إذا انخفض نمو خدمات المعاملات عن 5% بينما تظل تكاليف المبيعات والتسويق أعلى من 26% من الإيرادات، لأن هذا الجمع من شأنه أن يقلل نمو المجموعة إلى نحو 4% ويشير إلى أن الإنفاق على الامتثال لا يحقق حجماً مستداماً.
2. نظرة عامة على الشركة، ومزيج الأعمال، ومقاييس التشغيل الأساسية
تُعدّ "بي دي دي هولدينغز" (PDD Holdings) مجموعة تجارية متعددة الجنسيات تتمحور حول منصة "بيندوودوو" (Pinduoduo) في الصين ومنصة "تيمو" (Temu) عالمياً. وهي لا تكشف عن الإيرادات أو الأرباح بشكل منفصل لهاتين المنصتين. ومن الناحية الاقتصادية، يربط كلا النشاطين التجاريين المستهلكين بالتجار، ويحققان الدخل من الطلب الناتج عن ذلك من خلال الإعلانات، والمواضع الترويجية، ورسوم المعاملات، ورسوم الخدمات. ويُعتبر هذا نموذجاً يقوده السوق: حيث يمتلك التجار عموماً المخزون، في حين يتولى موفرو الخدمات من الأطراف الخارجية معظم العمليات اللوجستية، مما يسمح لشركة PDD بتوليد تدفقات نقدية كبيرة بأصول ومعدات معلنة متواضعة.
يستخدم النموذج المحلي لمنصة "بيندودو" الاستكشاف القائم على التوصيات، والشراء الجماعي، والمنافسة المباشرة بين التجار لتقديم أسعار منخفضة. ويشتري التجار خدمات التسويق عبر الإنترنت لتحسين حركة الزيارات ومعدلات التحويل، بينما تحقق خدمات المعاملات الدخل من الطلبات المكتملة ووظائف المنصة المرتبطة بها. وتتمثل الميزة الأساسية للمنصة في تجميع الطلب بين المستهلكين المهتمين بالقيمة؛ بينما يكمن القيد الرئيسي لها في الحاجة إلى تحقيق التوازن بين الأسعار المنخفضة والجدوى الاقتصادية للتجار، وجودة المنتجات، والتوقعات التنظيمية.
تقدم Temu نفس عروض التوريد والقيمة عبر الأسواق الدولية. كانت المنصة تعتمد في الأصل بشكل كبير على الشحن عبر الحدود من الصين، لكن الرسوم الجمركية، وإصلاح حد الإعفاء الأدنى (de minimis)، وقواعد سلامة المنتجات، والحاجة إلى تسليم أسرع تدفعها نحو البائعين المحليين، والمستودعات المحلية، وحوكمة أكثر صرامة. يمكن أن يؤدي هذا التحول إلى توسيع نطاق المعروض المتاح وتقليل تركز مخاطر السياسات، ومع ذلك فإنه يزيد أيضًا من تكاليف التحقق والخدمات اللوجستية وخدمة العملاء. ونظرًا لأن PDD لا تفصح عن إيرادات Temu، أو إجمالي حجم البضائع (GMV)، أو المستخدمين، أو هامش المساهمة، فإن نمو خدمات المعاملات ونسب المصروفات الموحدة هما أفضل الإشارات التشغيلية العامة المتاحة.
|
تدفق إيرادات الربع الثاني من عام 2026
|
الخدمة والعميل
|
الإيرادات
|
النمو على أساس سنوي
|
المزيج
|
تقييم الأبحاث
|
|
خدمات التسويق عبر الإنترنت وغيرها
|
القوائم المروجة وجذب زيارات التجار عبر المنصات
|
57.6 مليار رنمينبي
|
3.5%
|
51.3%
|
لا تزال تمثل الحصة الأكبر، ولكن النمو يشير إلى توسع محدود في عائدات الإعلانات على المدى القريب
|
|
خدمات المعاملات
|
الرسوم والخدمات المرتبطة بمعاملات السوق، بما في ذلك الأنشطة عبر الحدود
|
54.7 مليار رنمينبي
|
13.3%
|
48.7%
|
محرك النمو الرئيسي والمؤشر الأساسي لكثافة المعاملات
|
|
إجمالي المجموعة
|
دمج Pinduoduo وTemu دون إفصاح على مستوى المنصة
|
112.4 مليار رنمينبي
|
8.1%
|
100.0%
|
مرن، ولكنه أبطأ بشكل ملحوظ من أقرانه في الأسواق العالمية الأسرع نمواً
|
لقد تقارب المزيج تقريباً: حيث مثلت خدمات المعاملات 49.6% من إيرادات عام 2025 و48.7% في الربع الأخير، مقارنة بنسبة 38.0% فقط في عام 2023. يوضح هذا التحول أن اقتصاديات PDD لم تعد ترتكز على الإعلانات بشكل أساسي. الأصل الأكثر قيمة هو شبكة الطلب والتجار التي تحول الأسعار المنخفضة إلى معاملات متكررة. ونقطة الضعف الأكثر أهمية هي الإفصاح: لا يمكن للمستثمرين الفصل بشكل مباشر بين الهامش المحلي الناضج لـ Pinduoduo وعبء الاستثمار الدولي لـ Temu.
مقاييس التشغيل الأساسية والتغييرات
المحفز المباشر للبحث هو الجمع بين نتائج شركة PDD الصادرة في 24 أغسطس والموعد النهائي لشركة Temu في 28 أغسطس لتقديم خطة معالجة إلى المفوضية الأوروبية. وقد أظهر الربع أن المنصة لا تزال قادرة على توسيع الإيرادات والتدفقات النقدية التشغيلية مع استيعاب تكاليف الحوكمة المرتفعة، ولكنه كشف أيضًا عن نمو تسويقي أضعف وصافي دخل أقل.
|
المقياس أو الحدث
|
القيمة الأخيرة
|
المقارنة
|
الأساس
|
المغزى الاستثماري
|
|
الإيرادات
|
112.4 مليار يوان صيني
|
8.1% على أساس سنوي
|
المبادئ المحاسبية المقبولة عمومًا في الولايات المتحدة (US GAAP)، الربع الثاني 2026
|
لا يزال النمو إيجابيًا، لكن الشركة انتقلت من النمو الفائق إلى النمو المركب القائم على التنفيذ
|
|
هامش الربح الإجمالي
|
57.3%
|
+1.4 نقطة مئوية على أساس سنوي
|
الإيرادات ناقص تكلفة الإيرادات
|
لا يزال مزيج الخدمات واقتصاديات المنصة قويين على الرغم من الاستثمار في الامتثال
|
|
الهامش التشغيلي وفقًا للمبادئ المحاسبية المقبولة عمومًا (GAAP)
|
24.7%
|
مستقر تقريبًا على أساس سنوي
|
المبادئ المحاسبية المقبولة عمومًا في الولايات المتحدة (US GAAP)
|
استوعب هامش الربح الإجمالي المرتفع الإنفاق المرتفع على التسويق والإدارة والبحث والتطوير
|
|
صافي الدخل وفقًا للمبادئ المحاسبية المقبولة عمومًا (GAAP)
|
27.2 مليار يوان صيني
|
-11.6% على أساس سنوي
|
يشمل خسائر أخرى بقيمة 7.4 مليار يوان صيني
|
الانخفاض الرئيسي يبالغ في تقدير التدهور الأساسي، لكن التقلبات غير التشغيلية حقيقية
|
|
التدفقات النقدية التشغيلية
|
25.7 مليار يوان صيني
|
+18.6% على أساس سنوي
|
التدفق النقدي المُعلن عنه
|
تحسن تحويل النقد حتى مع تراجع صافي الدخل
|
|
معالجة قانون الخدمات الرقمية للاتحاد الأوروبي
|
غرامة بقيمة 200 مليون يورو
|
خطة العمل مستحقة في 2026-08-28
|
قرار المفوضية الأوروبية
|
تكلفة الرقابة المتكررة تهم أكثر من الغرامة التي تُدفع لمرة واحدة
|
إن جسر إيرادات هذا الربع قابل للتكرار. فقد أضافت خدمات المعاملات 6.4 مليار رنمينبي على أساس سنوي، بينما أضاف التسويق 1.9 مليار رنمينبي، مما حقق إيرادات إضافية بقيمة 8.4 مليار رنمينبي. وارتفعت تكلفة الإيرادات بمقدار 2.2 مليار رنمينبي، كما ارتفعت المصاريف التشغيلية بمقدار 4.2 مليار رنمينبي، مما أدى إلى زيادة الأرباح التشغيلية بقيمة 2.0 مليار رنمينبي. هذه السلسلة الانتقالية — من نشاط المعاملات إلى إيرادات الخدمات، ثم مصاريف الامتثال ودعم التجار، وصولاً إلى الأرباح التشغيلية والتدفقات النقدية — تفسر لماذا تحدد جودة الحجم، وليس مجرد إجمالي قيمة البضائع (GMV)، التقييم النهائي.
3. الجودة الأساسية
|
المقياس
|
السنة المالية 2024
|
السنة المالية 2025
|
النصف الأول من عام 2025
|
النصف الأول من عام 2026
|
التقييم البحثي
|
|
الإيرادات
|
393.8 مليار رنمينبي
|
431.8 مليار رنمينبي
|
199.7 مليار رنمينبي
|
218.6 مليار رنمينبي
|
تباطأ النمو إلى 9.5% في النصف الأول، ولكنه ظل إيجابيًا رغم الاضطراب الناجم عن السياسات
|
|
الأرباح التشغيلية وفقًا للمبادئ المحاسبية المقبولة عمومًا (GAAP)
|
108.0 مليار رنمينبي
|
105.7 مليار رنمينبي
|
41.9 مليار رنمينبي
|
47.3 مليار رنمينبي
|
تعافت الرافعة التشغيلية للنصف الأول من العام على الرغم من زيادة الاستثمار في النظام البيئي
|
|
صافي الدخل حسب مبادئ GAAP
|
112.4 مليار رنمينبي
|
97.8 مليار رنمينبي
|
45.5 مليار رنمينبي
|
39.7 مليار رنمينبي
|
يعكس التراجع ضعف المساهمة غير التشغيلية وعبء الاستثمار
|
|
التدفق النقدي التشغيلي
|
121.9 مليار رنمينبي
|
106.9 مليار رنمينبي
|
37.2 مليار رنمينبي
|
42.1 مليار رنمينبي
|
نما توليد النقد في النصف الأول بنسبة 13.3% وتجاوز اتجاه صافي الدخل
|
|
النفقات الرأسمالية
|
1.0 مليار رنمينبي
|
1.1 مليار رنمينبي
|
لم يُكشف عنه بشكل منفصل
|
لم يُكشف عنه بشكل منفصل
|
لا يزال إعداد التقارير ذات الأصول الخفيفة ميزة رئيسية للتدفقات النقدية
|
|
النقد والاستثمارات قصيرة الأجل
|
غير مستخدم
|
422.3 مليار رنمينبي
|
غير مستخدم
|
456.4 مليار رنمينبي
|
سيولة استثنائية؛ يتم استبعاد النقد المقيد والمبالغ مستحقة الدفع للتجار من هذا المقياس
|
النمو والهوامش. تظل الجودة الأساسية لشركة PDD قوية لأن تحقيق زيادة بنسبة 9.5% في إيرادات النصف الأول أدى إلى نمو الأرباح التشغيلية بنسبة 13.0%. وتوسع هامش الربح الإجمالي في الربع الثاني، ولكن زيادة الإنفاق على المبيعات والتسويق، والمصاريف الإدارية والعمومية، والأبحاث قد استوعبت معظم هذه الفائدة. وتعمل الشركة بشكل متعمد على مقايضة بعض الهامش على المدى القريب من أجل استدامة النظام البيئي. وهذا أمر عقلاني فقط إذا ظل نمو المعاملات أعلى بوضوح من نمو التسويق وإذا أدى تكرار الطلب إلى تقليل كثافة الاستقطاب المستقبلي.
التدفق النقدي وكثافة رأس المال. يمثل التدفق النقدي التشغيلي المُعلن الإشارة الأكثر إقناعاً على الجودة. وقد بلغ التدفق النقدي التشغيلي المتراكم المحسوب آلياً حوالي 111.9 مليار رنمينبي، مقابل صافي دخل متراكم قدره 92.1 مليار رنمينبي. ويمكن أن يؤدي توقيت رأس المال العامل — بما في ذلك المبالغ المستحقة الدفع للتجار — إلى جعل التحويل الربع سنوي متقلباً، لذا فإن مقارنة العام بأكمله تكون أكثر فائدة من ربع سنوي واحد. ومع ذلك، بالكاد استهلك الإنفاق الرأسمالي لعام 2025 نسبة 1% من التدفق النقدي التشغيلي، مما حافظ على فائض نقدي كبير.
الميزانية العمومية وتخصيص رأس المال. لم يكن على شركة PDD أي ديون تقليدية جوهرية بعد استحقاق سنداتها القابلة للتحويل في عام 2025. وارتفع النقد والاستثمارات قصيرة الأجل بمقدار 34.1 مليار يوان صيني (RMB) خلال النصف الأول من عام 2026. ويعد هذا مفيدًا من الناحية الاستراتيجية أثناء الاضطرابات التنظيمية والتجارية، ولكن تخصيص رأس المال لا يصب في مصلحة المساهمين من جانب واحد: إذ يمكن أن يظل تراكم النقد دون إطار عمل محدد للعائدات خاضعًا للخصم. وبالتالي، يستحق التقييم خفضًا يتعلق بالحوكمة وإمكانية الوصول، على الرغم من أن مخاطر الملاءة المالية لا تكاد تذكر.
الاستنتاج الأساسي. تتمتع الشركة بقوة مالية، مع هوامش تشغيل مرتفعة، وتحول نقدي إيجابي، وسيولة استثنائية. إن المتغير الوحيد الأكثر أهمية هو الفارق بين نمو خدمات المعاملات ونمو مصاريف الامتثال ودعم التجار. ومن شأن الفارق الإيجابي المستمر أن يثبت قدرة المنصة على تحقيق عوائد مالية من الثقة، في حين أن الفارق السلبي قد يكشف عن تآكل هيكلي في الهوامش.
4. قطاع الصناعة والمشهد التنافسي
تنافس شركة PDD في سوقين متداخلين: تجارة المنصات الصينية عبر Pinduoduo والتجارة الدولية الموجهة نحو القيمة عبر Temu. وتتضمن سلسلة القيمة استقطاب التجار، وتجميع الطلب، والإعلان، والدفع، وحوكمة البائعين، وتنسيق العمليات اللوجستية، وخدمات ما بعد البيع. ولا يوجد مؤشر عام موحد للحصة السوقية يغطي هذه المناطق الجغرافية، كما أن شركة PDD لا تنشر إجمالي حجم البضائع (GMV). وبالتالي، فإن نمو الإيرادات، وإيرادات المعاملات، وإجمالي حجم البضائع للسوق حيثما تم الإفصاح عنه، وهوامش القطاعات هي أقرب المؤشرات القابلة للمقارنة.
|
البعد التنافسي
|
موقف PDD القابل للتحقق
|
مؤشر قياس الحجم والقيود
|
البدائل الرئيسية
|
الأثر على التقييم
|
|
الطلب الموجه نحو القيمة
|
تجمع Pinduoduo وTemu الطلب الحساس للأسعار من خلال الاكتشاف القائم على التوصيات
|
لا يوجد إفصاح حالي عن إجمالي حجم البضائع (GMV) أو المشترين النشطين
|
JD، وTaobao، وAliExpress، وShopee، وAmazon
|
موقع قوي، ولكن غموض الإفصاح يستدعي خصمًا في التقييم
|
|
تحقيق الدخل من التجار
|
تتوزع إيرادات الربع الثاني البالغة 112.4 مليار يوان صيني بالتساوي تقريبًا بين خدمات التسويق وخدمات المعاملات
|
لا تعادل الإيرادات إجمالي حجم البضائع (GMV) أو معدل الاستقطاع (take rate)
|
إيرادات إدارة علاقات العملاء (CMR) لعلي بابا، وخدمات سوق جي دي (JD)، وإيرادات سوق شوبي (Shopee)
|
تحقيق الدخل المتنوع يدعم مرونة الهوامش
|
|
نموذج تنفيذ الطلبات
|
يعتمد بشكل أساسي على السوق والخدمات اللوجستية للطرف الثالث، مع زيادة التوطين لدى تيمو (Temu)
|
لم يتم الكشف عن نفقات تنفيذ الطلبات على مستوى المنصة
|
تمتلك جي دي (JD) وأمازون (Amazon) بنية تحتية لوجستية أضخم، في حين تجمع شوبي (Shopee) بين خدمات السوق والخدمات اللوجستية
|
يعتبر التدفق النقدي من الأصول الخفيفة ميزة حتى يؤدي التوطين إلى زيادة التكاليف الثابتة
|
|
الثقة والامتثال
|
تواجه تيمو (Temu) برنامج تصحيح بموجب قانون الخدمات الرقمية للاتحاد الأوروبي (DSA) بعد غرامة قدرها 200 مليون يورو
|
لا يتم الكشف عن التكاليف التصحيحية المتكررة بشكل منفصل
|
تواجه جميع الأسواق العالمية إجراءات إنفاذ تتعلق بالبائعين وسلامة المنتجات
|
تعد مخاطر التنفيذ السبب الأكبر وراء احتمال استمرار المضاعف المنخفض
|
|
كثافة رأس المال
|
بلغت النفقات الرأسمالية للسنة المالية 2025 ما قيمته 1.1 مليار يوان صيني
|
تحول البنية التحتية التابعة لطرف ثالث بعض التكاليف إلى نفقات تشغيلية
|
تعتبر أمازون (Amazon) وجي دي (JD) أكثر كثافة رأس مالية من الناحية الهيكلية
|
يدعم تحقيق عائد نقدي أعلى في حال تحسن الحوكمة
|
|
الشركة
|
أحدث فترة مقارنة
|
الإيرادات أو نطاق التشغيل
|
مؤشر النمو والهامش
|
حالة الاستثمار والتشغيل
|
الخلاصة التنافسية
|
|
بي دي دي هولدينغز
|
الربع الثاني من عام 2026
|
إيرادات بقيمة 112.4 مليار رنمينبي
|
نمو بنسبة 8.1%؛ هامش تشغيل بنسبة 24.7% وفقًا لمعايير GAAP
|
سيولة وفيرة وأصول خفيفة؛ إنفاق على التجار والحوكمة والتوطين
|
الرابح من حيث الربحية، ولكنه أبطأ وأقل شفافية من نظرائه الأسرع نموًا
|
|
علي بابا
|
ربع يونيو 2026
|
إيرادات بقيمة 269.0 مليار رنمينبي
|
نمو بنسبة 9%؛ وانخفاض أرباح EBITA المعدلة بنسبة 30%
|
تراجع إيرادات CMR للتجارة في الصين بنسبة 7%؛ ونمو سحابة الذكاء الاصطناعي بنسبة 45%؛ وإنفاق ضخم على البنية التحتية
|
الرابح في مجالي الذكاء الاصطناعي والسحابة، ولكن تحقيق الأرباح من التجارة أضعف والتدفق النقدي يواجه ضغوطًا
|
|
جي دي دوت كوم
|
الربع الثاني من عام 2026
|
إيرادات بقيمة 346.4 مليار رنمينبي
|
نمو بنسبة -2.9%؛ هامش تشغيل بنسبة 1.3% وفقًا لمعايير GAAP
|
مرونة هامش التجزئة؛ وارتفاع نفقات تلبية الطلبات إلى 7.1% من الإيرادات
|
الرابح من حيث جودة الخدمات اللوجستية، ولكنه يفقد زخم نمو الإيرادات
|
|
سي ليميتد
|
الربع الثاني من عام 2026
|
إيرادات بقيمة 7.8 مليار دولار؛ وإجمالي قيمة البضائع (GMV) لمنصة Shopee بقيمة 38.3 مليار دولار
|
نمو الإيرادات بنسبة 48.1%؛ والأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك (EBITDA) لمنصة Shopee بقيمة 255 مليون دولار
|
ارتفاع إيرادات سوق Shopee بنسبة 48.9%؛ ونمو الإنفاق التسويقي بنسبة 64.5% على مستوى المجموعة
|
فائز واضح في النمو بمنطقة جنوب شرق آسيا، ولكن بربحية تجارية أقل بكثير
|
إن بطاقة الأداء التنافسي غير متماثلة. وتتفوق PDD في الربحية الموحدة وكفاءة رأس المال: فلا تقترب أي من JD أو Sea من هامش تشغيلها، في حين تستهلك البنية التحتية للذكاء الاصطناعي التدفق النقدي الحالي لشركة Alibaba. كما تتفوق Sea في نمو السوق المعلن عنه، مع ارتفاع إجمالي قيمة البضائع (GMV) لمنصة Shopee بنسبة 28.4% وإيرادات السوق الأساسية بنسبة 65.6%. وتفقد JD زخم الإيرادات على الرغم من امتلاكها لقطاع خدمات لوجستية قوي. وتعيد Alibaba بناء ميزتها التنافسية حول الذكاء الاصطناعي والحوسبة السحابية بدلاً من إظهار تحقيق عوائد أقوى من التجارة الصينية.
تُعد شركة PDD مستفيداً صافياً من توجه المستهلكين نحو القيمة ورغبة التجار في زيادة الطلب. وهي خاسر صافٍ من التحول العالمي نحو مسؤولية المنصات، واختبار المنتجات، والتلبية المحلية للطلبات. ويُسعر التقييم الحالي القوة الثانية بشكل أكبر. ويبدو هذا مفرطاً إذا ثبتت إمكانية تكرار هامش التشغيل المستقر للربع الثاني؛ ويبدو مبرراً إذا أدت إجراءات الإصلاح التي اتخذتها Temu إلى زيادة مصاريف المبيعات والتسويق بالإضافة إلى الحوكمة بشكل أسرع من خدمات المعاملات.
5. المخاطر الرئيسية
-
تحول إجراءات إصلاح Temu إلى إعادة ضبط هيكلية للتكاليف. إذا رفضت المفوضية الأوروبية خطة العمل المقترحة في 28 أغسطس أو طالبت بضوابط أوسع نطاقاً بشكل ملموس، فقد يؤدي التحقق من البائعين واختبار المنتجات إلى زيادة النفقات التشغيلية وإبطاء سرعة إدراج المنتجات. ويمتد المسار من إدراج منتجات أقل أو أكثر تكلفة إلى انخفاض معدل التحويل، وتباطؤ إيرادات المعاملات، وضعف الهوامش، واستمرار انخفاض التقييم.
-
تباطؤ نمو المعاملات إلى ما دون قاعدة نفقات المنصة. إذا انخفض نمو خدمات المعاملات إلى أقل من 5% بينما تظل مصاريف المبيعات والتسويق فوق 26% من الإيرادات، فقد يقترب نمو إيرادات المجموعة من 4% وقد تنعكس الرافعة التشغيلية. وهذا من شأنه أن يضعف الفرضية القائلة بأن الإنفاق على الامتثال ينتج حجم تداول أعلى جودة.
-
السياسة التجارية تقوض الميزة السعرية لـ Temu. يمكن أن تؤدي التعرفات الجمركية، أو رسوم الطرود منخفضة القيمة، أو قيود الحد الأدنى المعفى من الرسوم (de minimis)، أو التوطين القسري إلى زيادة التكلفة الشاملة للتسليم. وإذا لم يتمكن التجار من استيعاب هذه التكاليف، فسترتفع أسعار المستهلكين؛ وإذا قامت PDD بدعمها، سينخفض إجمالي الأرباح والتدفقات النقدية. وأي من النتيجتين ستقلل من قيمة شبكة التوريد عبر الحدود الخاصة بـ Temu.
-
المنافسة المحلية تفرض زيادة الدعم. يمكن لـ Alibaba وJD ومنصات الفيديو القصير استخدام الخدمات اللوجستية، أو التجارة السريعة، أو المحتوى، أو أدوات التجار للتنافس على نفس المستخدمين المهتمين بالقيمة. ومن شأن الزيادة المستمرة في دعم التجار والمستهلكين دون تحقيق تسييل أسرع للمعاملات أن تضغط على الهامش التشغيلي الحالي لشركة PDD البالغ 24.7%.
-
تُخصم قيمة النقد لأن تخصيص رأس المال لا يزال غامضاً. تعتبر الميزانية العمومية مصدراً للأمان، ولكن مساهمي الأقلية لديهم رؤية محدودة لعمليات إعادة الشراء أو توزيعات الأرباح أو إمكانية الوصول إلى النقد في الخارج. ويمكن أن يؤدي استمرار التراكم دون إطار عمل للعائدات إلى تداول الأسهم بخصم تكتل غني بالنقد.
-
تُضعف مخاطر الإفصاح وهيكل الشركة عملية التحقق. لا تفصح شركة PDD عن الإيرادات على مستوى المنصة، أو إجمالي حجم البضائع (GMV)، أو المشترين النشطين، أو معدل العمولات، أو هامش مساهمة Temu، ويحتفظ المستثمرون بشهادات إيداع أمريكية (ADR) خارجية مرتبطة بهيكل في جزر كايمان معرض لمخاطر الكيانات الصينية ذات المصالح المتغيرة. وقد تؤدي صدمة في السياسات أو التدقيق إلى خفض المضاعف حتى لو ظلت الأرباح المجمعة مستقرة.
-
تظل الأرباح غير التشغيلية متقلبة. اشتمل الربع الثاني على 13.5 مليار رنمينبي من دخل الفوائد والاستثمار وخسارة أخرى بقيمة 7.4 مليار رنمينبي. ويمكن أن يؤدي أي انعكاس في عوائد الاستثمار أو الصرف الأجنبي أو تقييمات السوق إلى تباين صافي الدخل بموجب المبادئ المحاسبية المقبولة عموماً (GAAP) بشكل ملموس عن الأداء التشغيلي، مما يعقد إشارة مكرر الربحية (P/E) المنخفض ظاهرياً.
6. قائمة التحقق للمراقبة
-
نمو خدمات المعاملات: فوق 10% من شأنه أن يدعم هذه الفرضية؛ وتحت 5% سيشير إلى أن محرك حجم العمليات الأساسي آخذ في التباطؤ.
-
نمو التسويق عبر الإنترنت: التعافي فوق 8% دون ارتفاع تكاليف جذب التجار من شأنه أن يظهر تحسناً في تحقيق الأرباح محلياً؛ واستمرار النمو في خانة الآحاد المنخفضة سيؤكد الوصول إلى مرحلة النضج.
-
نسبة المبيعات والتسويق: تحت 26% من الإيرادات مع بقاء نمو المعاملات في خانة العشرات من شأنه أن يظهر الانضباط التشغيلي؛ وفوق 30% سيشير إلى تصاعد تكاليف الدعم أو الامتثال.
-
هامش التشغيل بموجب المبادئ المحاسبية المقبولة عموماً (GAAP): فوق 24% من شأنه أن يدعم وجهة النظر القائلة بأن تدابير الإصلاح قابلة للاستيعاب؛ وتحت 20% لربعين متتاليين سيضعف الموقف الإيجابي.
-
معدل تحويل التدفق النقدي التشغيلي: إن تجاوز التدفق النقدي التشغيلي اللاحق لصافي الدخل اللاحق من شأنه تأكيد جودة النقد؛ في حين أن الانخفاض إلى ما دون 80% من صافي الدخل سيشير إلى آثار سلبية على رأس المال العامل أو تسويات التجار.
-
مراحل المعالجة في الاتحاد الأوروبي: إن قبول خطة 28 أغسطس دون عقوبات رئيسية إضافية من شأنه أن يقلل من مخاطر الذيل؛ في حين أن الرفض أو العقوبات الدورية أو قيود الخدمة ستضعف الفرضية بشكل جوهري.
-
زخم النظراء: تتبع إجمالي حجم البضائع (GMV) لـ Shopee التابعة لـ Sea وإيرادات السوق، وهامش تجزئة JD، وإيرادات إدارة العملاء لـ Alibaba. يجب أن تحافظ PDD على صدارة واضحة في الربحية مع تجنب اتساع فجوة النمو.
-
تخصيص رأس المال: إن وضع إطار عمل ملموس لإعادة الشراء أو توزيع الأرباح من شأنه أن يحرر الخصم النقدي؛ في حين أن استمرار التراكم فوق 500 مليار يوان صيني دون سياسة عوائد سيترك محفز التقييم غير مكتمل.
7. المصادر